Як скоротити доходи Росії від нафти й газу: наступні кроки
08 СЕР 2022Джейкоб Нелл, Наталія Шаповал (Київська школа економіки) та Борис Додонов (Київська школа економіки)
03.05.2022
Високі доходи Росії від нафти й газу підтримували її резерви та стабілізували рубль під час війни. Швидке скорочення цих доходів призвело б до виснаження резервів, знову посилило б тиск на рубль і послабило здатність Росії вести війну.
На початку війни резерви Росії здавалися непохитними: 643 млрд доларів, яких вистачило б на цілих 22 місяці імпорту. Додаткову стійкість забезпечував гнучкий валютний курс, який допомагав пристосовуватися до потрясінь. Однак повномасштабні санкції проти Центрального банку Росії, запроваджені на початку війни, виявили вразливість. Вони вдвічі скоротили доступні валютні резерви Росії, заморозивши трохи більше ніж 300 млрд доларів. Насправді доступної валюти залишилося ще менше: за останніми звітними даними за січень 2022 року, 132 млрд фунтів стерлінгів, або 21% резервів, зберігалися в золоті. Ще значна частина — у юанях: 13% станом на середину 2021 року, що відповідало б приблизно 84 млрд доларів. Ні золото, ні юані неможливо вільно обміняти на іноземну валюту в таких масштабах. Отже, на початку війни Центральний банк Росії міг мати трохи менше ніж 130 млрд доларів доступної валюти, а за перший місяць після вторгнення ця сума скоротилася майже на 40 млрд доларів.
Це небезпечна ситуація для Росії: в умовах санкцій центральний банк є останнім джерелом іноземної валюти, а його обмежені запаси значно менші за потенційний попит. За одним зі стандартних показників, з огляду на середньомісячний імпорт у 2021 році на рівні 31,6 млрд доларів, у найнижчій точці валютних резервів Росії могло вистачити трохи менше ніж на три місяці імпорту — рівень, який зазвичай вважають мінімально достатнім. Проте така оцінка недооцінює потенційний тиск. Зовнішні зобов’язання російських банків становлять 130 млрд доларів, а чверть усіх внутрішніх банківських депозитів у Росії — близько 200 млрд доларів — розміщена в іноземній валюті. Без обмежень на рух капіталу значну частину цих коштів, імовірно, намагалися б вивести, а розрахуватися за такими зобов’язаннями можна лише за наявності доступу до валютних резервів центрального банку. Крім того, Росія неодноразово переживала масовий відтік із рубля: під час криз населення намагалося обміняти рублі — основне зобов’язання центрального банку — на іноземну валюту. Зазвичай це відбувалося на тлі низьких або спадних нафтових доходів, зокрема неодноразово на початку та в середині 1990-х років, а також у 1998, 2008 та 2014 роках.
Однак значні надходження від нафти й газу від початку війни стабілізували економіку. За розрахунками Київської школи економіки, докладніше наведеними в додатку, лише покупці з ЄС сплатили 53 млрд доларів — у середньому 801 млн доларів на день за 66 днів війни до кінця квітня. Ці надходження допомогли відновити резерви, повернути курс рубля до довоєнного рівня та дали російській владі змогу пом’якшити економічну політику: у два етапи знизити ключову ставку з 20% до 14% і дещо послабити обмеження на рух капіталу.
Скорочення цих надходжень знову посилило б тиск на рубль і поставило б російську владу перед вибором. Або посилити економічну політику — підвищити процентні ставки та відмовитися від додаткових бюджетних видатків, щоб підтримати рубль, — що вдарить по економіці й ускладнить ведення війни. Або ігнорувати ризики для рубля та продовжувати витрачати кошти, ризикуючи поверненням до стійко високої інфляції, яка також підриватиме економіку.
З часом світова економіка зможе без значних потрясінь пристосуватися до втрати 5 млн барелів російської нафти на добу — так само, як вона впоралася зі скороченням російського видобутку на 5 млн барелів на добу після розпаду Радянського Союзу. Так само з часом можна замінити постачання російського газу до Європи: існує багато альтернатив газу в електроенергетиці та інших джерел його постачання. Складніше питання — що можна зробити просто зараз, щоб швидко скоротити російські доходи від нафти й газу. При цьому потрібно враховувати ризик того, що негайне ембарго в умовах обмеженої пропозиції може спричинити зростання цін і дефіцит, скоротити наявні доходи населення та підштовхнути економіки до рецесії.
Спершу розглянемо газ. Історично він становив відносно невелику частину російських нафтогазових доходів. Навіть у 2021 році, попри високі ціни, на газ припадало лише 26%, або 63 млрд доларів, із загальних 244 млрд доларів експорту нафти й газу. Проте рекордні ціни та високий європейський попит змінили ситуацію. За нинішніми розрахунками Київської школи економіки, від початку війни європейські покупці сплатили за газ більше — у середньому 471 млн доларів на день, — ніж за нафту, за яку платили в середньому 332 млн доларів на день. Водночас у квітні доходи від нафти й газу були більш зіставними.
На нашу думку, до наступної зими Європа загалом може обійтися без російського газу. А взимку їй буде потрібно значно менше: за оцінкою ЄС, приблизно третина торішнього обсягу, який становив 155 млрд кубометрів, якщо країни повністю використають усі можливості для зменшення залежності від російського газу. Тим часом Росія сильно залежить від газових доходів і не зможе легко перенаправити газ на інші ринки через брак трубопроводів і потужностей зі скраплення. Навіть якщо вона знайде покупців, то, ймовірно, буде змушена погодитися на значно нижчу ціну — як у Китаї, де ціна продажу російського газу може бути вдесятеро нижчою за європейську.
З огляду на необхідність максимально посилити тиск на Росію вже зараз ми пропонуємо:
- Тимчасовий мораторій на всі закупівлі російського газу державами — членами ЄС до червневого засідання Європейської ради, щоб скоротити газові доходи Росії вже зараз, під час бойових дій на Донбасі.
- Єдиний канал постачання через Україну: російський газ має надходити на ринки ЄС виключно через українську газотранспортну систему. Відповідно, постачання через «Північний потік — 1» і «Ямал», побудовані в обхід України як частина агресивного російського плану її послаблення, не повинно відновлюватися.
- Запровадження Україною додаткового збору на мир і відбудову з усього газу, що проходить транзитом через її територію. Це має суттєво скоротити газові доходи Росії.
- Зниження цільового рівня заповнення газових сховищ у Європі до 70% замість нинішніх 80% до 1 листопада, щоб зменшити європейський попит на російський газ цього року.
Ми не пропонуємо припинити всі закупівлі російського газу Євросоюзом уже цього року, щоб залишити час для плавнішого переходу до європейського газопостачання без Росії. Однак Росія може першою припинити постачання до Європи, як вона вже зробила з Польщею та Болгарією через їхню відмову платити за газ у рублях. Тому Європі також потрібно готуватися до зими без російського газу: максимально використовувати замінники газу, залучати альтернативні джерела його постачання та скорочувати попит.
Щодо нафти, російський експорт сирої нафти й нафтопродуктів, який може потрапити під прямі санкції, — тобто постачання до ЄС та країн ОЕСР — становить майже 5 млн барелів на добу. У лютому, коли пропозиція на ринку була обмеженою, вилучення значної частини цих обсягів могло спричинити різкий стрибок цін. Однак зростання попиту у 2022 році виявляється слабшим за очікування, зокрема через карантинні обмеження в Китаї. Це дає змогу компенсувати певне скорочення російського видобутку. Станом на кінець квітня він уже знизився майже на 1 млн барелів на добу, а ціни на нафту трималися приблизно на рівні до вторгнення. Крім того, російська нафта тепер продається зі значною знижкою — наразі близько 30–35 доларів за барель — через скорочення кількості покупців і зростання санкційних ризиків. Це зменшує нафтові доходи. Ми пропонуємо ще два кроки.
По-перше, негайне повне ембарго ЄС на російські нафтопродукти з можливістю поетапного запровадження заборони на дизельне пальне. Переважно завдяки податковим пільгам значна частина російського нафтового експорту до Європи — близько 30% — припадає на продукти переробки. Якщо європейський ринок закриється, знайти інших покупців на ці продукти буде складніше, ніж на сиру нафту, через специфічні вимоги до зберігання та логістики. Накопичення запасів, імовірно, призведе або до зупинки нафтопереробних заводів і скорочення видобутку, або до продажу зі значними знижками, або до обох наслідків одночасно. Водночас європейські нафтопереробні заводи мають вільні потужності: останніми роками рівень їхнього завантаження становив близько 85%, а резерв потужностей — приблизно 3 млн барелів на добу, тобто близько удвічі більше за обсяг російського експорту нафтопродуктів до Європи. Загалом європейські заводи мають змогу закупити більше сирої нафти, наростити переробку та компенсувати нестачу.
По-друге, повне ембарго ЄС на закупівлю всієї російської сирої нафти до кінця року має призвести до подальшого скорочення видобутку та збільшення знижок на продаж до Азії. Тут потрібно дотримуватися балансу. Якщо пропозиція на ринку стане достатнішою, а ціни на нафту знизяться, можна буде посилити тиск на інші країни, щоб вони відмовлялися від російської нафти. Це посилить ембарго, ще більше скоротить російський видобуток і збільшить знижки. Але якщо ціни на нафту почнуть зростати, союзникам України варто тимчасово допускати перенаправлення російської сирої нафти до Азії зі знижкою. Це скорочуватиме російські доходи, зберігаючи пропозицію нафти на світовому ринку. Водночас слід зберігати загрозу посилення обмежень на російські продажі до інших країн, адже саме вона сприяє збереженню знижки.
Ці заходи — передусім мораторій на закупівлі російського газу Євросоюзом із подальшим переходом до єдиного каналу постачання через українську ГТС і додатковим українським збором, рішучі дії зі скорочення попиту на російський газ, а також негайна заборона ЄС на закупівлю російських нафтопродуктів — суттєво зменшили б нафтогазові доходи Росії. Зокрема, мораторій на продаж газу скоротив би газові доходи на 10–15 млрд доларів на місяць у найближчій перспективі. А подальше скорочення нафтового експорту на 2 млн барелів на добу — або на 1 млн барелів на добу разом зі збільшенням знижки на російську нафту на 10 доларів за барель — зменшило б доходи ще на 5 млрд фунтів стерлінгів на місяць. Це знову спрямувало б міжнародні резерви Росії, які зараз зростають майже на 10 млрд доларів щомісяця, на впевнену низхідну траєкторію та посилило б тиск на рубль і російську економіку. Особливо з огляду на вплив ширших торговельних санкцій, який нещодавно відзначила голова Центрального банку Росії Набіулліна, та перспективу повної втрати європейських ринків нафти й газу.
Додаток. Залежність ЄС від російської нафти й газу та платежі за них після вторгнення
Залежність від російської нафти й газу розраховано за даними Міжнародного енергетичного агентства (МЕА). МЕА надає ці дані лише у відсотках. Щоб отримати показники у фізичних одиницях, обсяги постачання нафти й газу для кожної країни ЄС із сайту МЕА помножили на частку залежності від російського палива.
Таблиця 1. Залежність держав — членів ЄС від російської нафти й газу у 2020 році
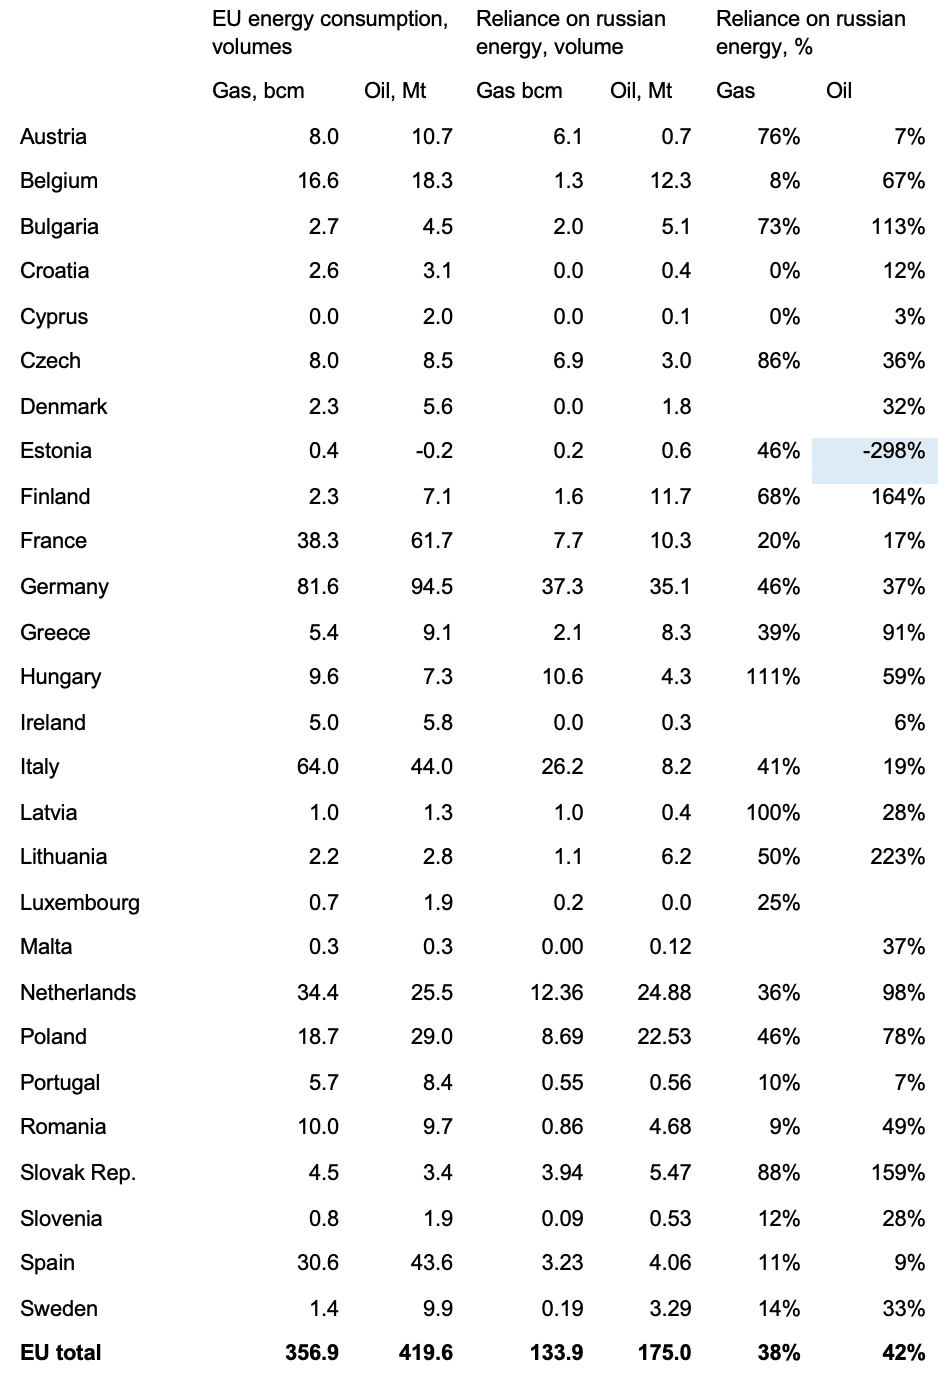
Найновіші доступні дані стосуються 2020 року. Однак вони дають лише приблизне уявлення про нинішню залежність із двох причин. По-перше, пандемія COVID-19 суттєво вплинула на споживання у 2020 році, тому перенесення цих даних на 2021–2022 роки занижує загальні платежі за російські енергоносії. По-друге, Польща та Литва почали отримувати скраплений природний газ, зменшивши залежність від російського газу.
Оцінка імпорту нафти з Росії після вторгнення за державами — членами ЄС
Щоб оцінити платежі за російську нафту за країнами, ми використали середньодобові обсяги її імпорту в листопаді 2021 року — останні доступні дані — та помножили їх на ринкові ціни. Для останніх двох тижнів квітня ми припустили знижку до Brent у розмірі 30 доларів за барель.
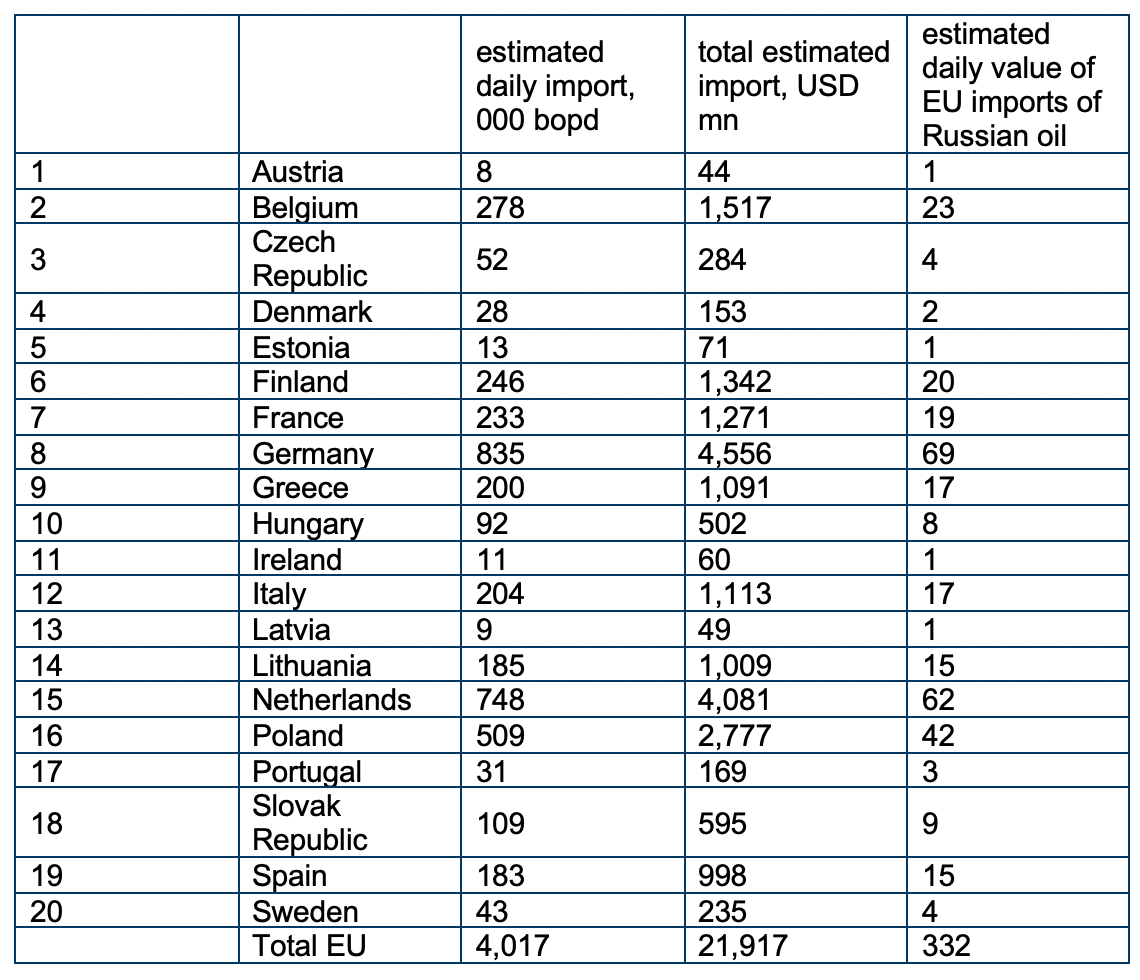
Щоб розрахувати щоденні платежі від початку вторгнення, ми взяли середньомісячні ціни на нафту Brent за лютий і березень із даних Світового банку та застосували середньомісячні знижки на нафту марки Urals. Для періоду з 1 до 30 квітня 2022 року знижку прийнято на рівні 30 доларів за барель.
Оцінка платежів за російський газ після вторгнення
Для оцінки платежів ЄС за російський газ від початку вторгнення ми використали набір даних про щотижневий імпорт російського газу до ЄС: McWilliams, B., G. Sgaravatti, G. Zachmann (2021), «European natural gas imports», Bruegel Datasets, уперше опублікований 29 жовтня: https://www.bruegel.org/publications/datasets/european-natural-gas-imports/.
Середньомісячні ціни за лютий і березень на найліквіднішому європейському газовому хабі TTF взято з даних Світового банку. Ціну за 1–17 квітня розраховано як просте середнє цін на TTF за 1–14 квітня на платформі EEX: https://www.powernext.com/futures-market-data.
Обсяги та ціни за 2021 рік взято зі звіту МЕА за перший квартал.
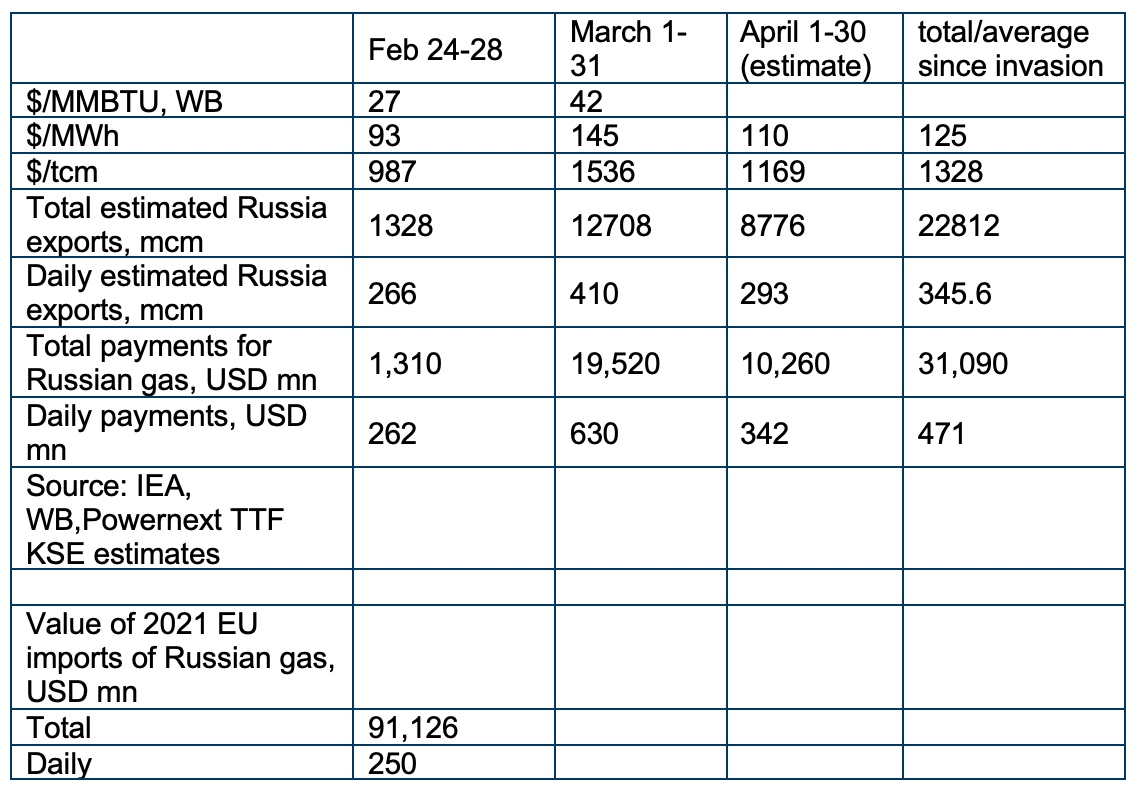
Підсумок: загальні та щоденні платежі ЄС за російські нафту й газ від початку російського вторгнення
Загальні платежі ЄС за російські нафту й газ — це сума наведених вище оцінок платежів за нафту та газ. Середньодобовий показник отримано діленням загальної суми на 66 днів від початку вторгнення.
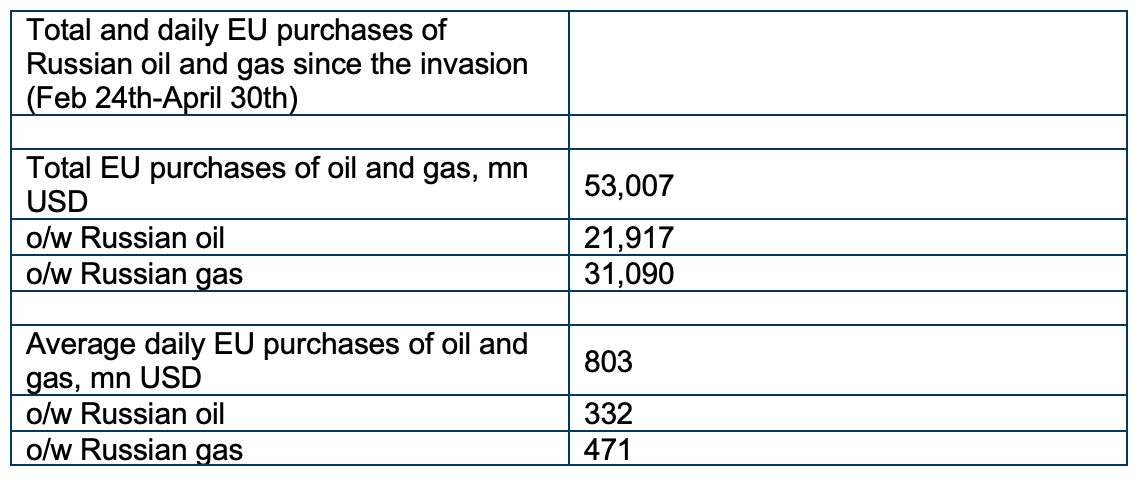
Джерело: МЕА, Світовий банк, розрахунки KSE.
Загальна оцінка нижча за 1 млрд на день, про який 6 квітня заявив Жозеп Боррель.
Ми припускаємо, що оцінка Борреля ґрунтується на середньодобових обсягах імпорту з Росії у 2021 році. За такого наближення ми отримали б дуже схожу оцінку. Однак у першому кварталі 2022 року обсяги імпорту природного газу з Росії скоротилися. Це, можливо, відображає політику «Газпрому» зі стримування постачання до Європи, спрямовану на підтримання високих цін і посилення російського впливу на Європу.
Інші новини


