ГТС як єдиний канал постачання російського газу до Європи
08 СЕР 2022Автори: Джейкоб Нелл, Наталія Шаповал (Київська школа економіки) та Борис Додонов (Київська школа економіки).
Ключові висновки. ЄС уже окреслив плани повністю припинити закупівлі російського газу до 2027 року в межах зусиль зі зменшення залежності Європи від російських енергоносіїв. У цьому матеріалі ми пропонуємо додатковий крок: із початку 2023 року усунути Газпром із європейського газового ринку, заборонивши імпорт російського газу до ЄС усіма маршрутами, крім української газотранспортної системи (ГТС). Це зменшить вплив Росії на європейські газові ринки, зміцнить енергетичну безпеку України та створить можливість залучати кошти на її відбудову через спеціальний транзитний збір. У довгостроковій перспективі одним із варіантів може бути продовження імпорту ЄС обмежених обсягів російського газу на цих умовах.
Контекст: Росія як найбільший постачальник газу до Європи. Минулого року Росія була ключовим постачальником газу до Європи, забезпечивши 155 млрд куб. м, або 41% споживання газу в ЄС. Постачання здійснювалося чотирма трубопровідними маршрутами — «Північним потоком — 1», «Ямалом», українською ГТС і «Турецьким потоком», — а також у вигляді скрапленого природного газу (СПГ).
Рисунок 1. Річний видобуток та імпорт газу в ЄС-27, ТВт·год
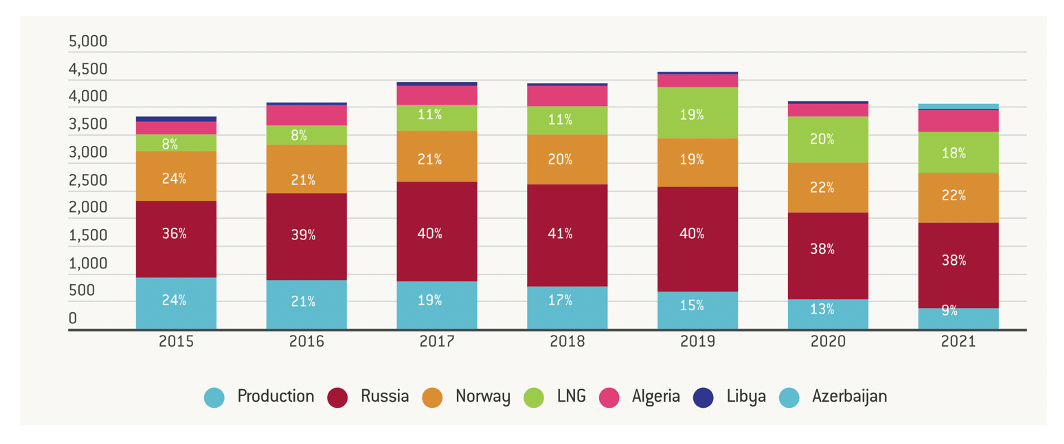
Джерело: McWilliams, B., Sgaravatti, G., Tagliapietra, S. and G. Zachmann (2022), «Чи може Європа безболісно обійтися без російського газу?», блог Bruegel, 27 січня 2022 року.
Рисунок 2. Експорт російського природного газу до ЄС за маршрутами, млрд куб. м
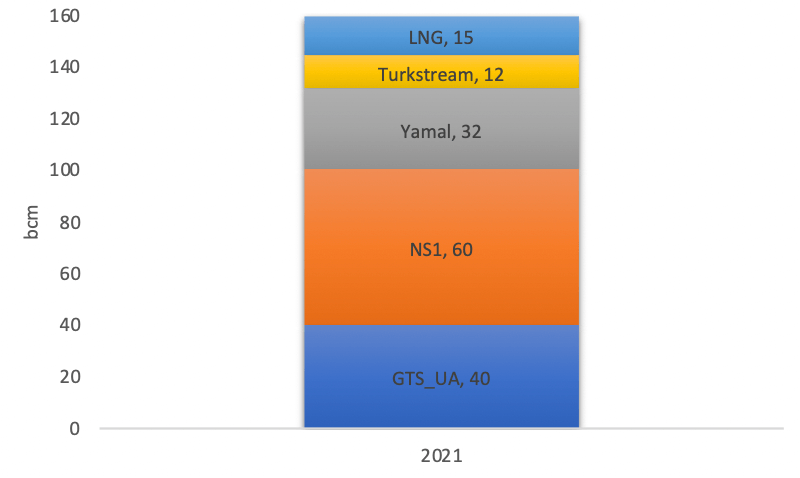
Джерело: Georg Zachmann, Giovanni Sgaravatti and Ben McWilliams (2022), набір даних European Natural Gas Imports; МЕА; оцінки KSE Institute.
Проте Росія втрачатиме свою роль постачальника енергоносіїв до Європи. У відповідь на її загарбницьку війну проти України та звірства російських військ, а також на спроби впливати на Європу через обмеження газопостачання із середини минулого року, ЄС оголосив про намір припинити закупівлю російських енергоносіїв. Згідно з уже оголошеними планами ЄС має намір звести їх імпорт до нуля: заборона на російське вугілля почне діяти в серпні 2022 року; заборона на російську нафту з кінця 2022 року обговорюється й може бути оголошена найближчим часом. Європейська комісія також поставила за мету повністю припинити закупівлю російського газу до 2027 року. Її реалізацію передбачає детальний план REPowerEU, представлений 18 травня.
У попередніх матеріалах — плані дій робочої групи Макфола щодо енергетичних санкцій та докладнішому аналізі варіантів скорочення нафтогазових доходів — ми доводили, що такі заходи можуть швидко зменшити доходи Росії від нафти й газу, посилити тиск на її економіку та валюту й обмежити здатність вести війну.
Крім того, за продуманого впровадження в межах комплексної стратегії можна уникнути нового шоку пропозиції на ринках нафти й газу. У випадку нафти це означає тимчасово допускати експорт російської сирої нафти та нафтопродуктів на азійські ринки, доки світовий ринок не відновить рівновагу. Водночас слід зберігати загрозу додаткових санкцій, щоб підтримувати й поглиблювати знижку на російську нафту.
У випадку газу потрібні багаторічні зусилля зі скорочення попиту — як через зменшення енергоспоживання, так і через розвиток альтернатив газу, передусім відновлюваних джерел енергії. Також необхідно розширювати постачання до Європи з альтернативних, неросійських джерел трубопроводами та морем. З огляду на час, потрібний для розбудови інфраструктури й збільшення постачання, перехід до повного європейського газового ембарго має бути повільнішим, ніж у випадку нафти.
Протягом цього перехідного періоду ми пропонуємо ЄС діяти на випередження та ще більше обмежити вплив Росії на європейські газові ринки: усунути Газпром із європейського газового ринку й вимагати, щоб увесь російський газ до ЄС надходив через українську ГТС, а право власності на нього переходило до покупця на російсько-українському кордоні. Це означатиме припинення роботи «Північного потоку — 1» та «Ямалу» — двох трубопровідних систем, побудованих із чіткою метою обходити Україну.
У цьому матеріалі ми відповідаємо на запитання щодо цієї ідеї: чому вона може бути кращою за інші варіанти та як працюватиме на практиці. Ми також окреслюємо можливу довгострокову роль української ГТС, якщо Україна й Росія досягнуть домовленості, а російський експорт газу до Європи збережеться в помірних обсягах — наприклад, на рівні 10% попиту ЄС та України, тобто близько 50 млрд куб. м на рік.
Чому не запровадити повне ембарго ЄС на російський газ негайно?
Навіть за повного використання всіх альтернативних заходів різка відмова від російського газу дорого коштуватиме європейській економіці. Наступної зими це може на певний час зупинити частину промислових підприємств із високим споживанням газу, особливо в Німеччині, Італії та Центральній і Східній Європі.
Для створення інфраструктури та налагодження постачання, які замінять російський газ у Європі, потрібен час. Основним джерелом додаткових обсягів, найімовірніше, стане СПГ. Однак зараз у світі обмежені вільні потужності з його виробництва, а нові СПГ-проєкти зазвичай потребують щонайменше трьох років від ухвалення рішення до першого постачання газу.
Водночас адаптація вже була суттєвою: частка російського газу в постачанні зменшилася з 41% у 2021 році до 26% від початку 2022 року. Останніми тижнями російський експорт газу до ЄС був дещо меншим за значні обсяги закачування до європейських сховищ. Це означає, що влітку, коли попит нижчий, Європа вже могла б обійтися без російського газу.
Рисунок 3. Коридори й обсяги постачання газу до ЄС: СПГ випередив Росію як найбільше джерело газопостачання Європи
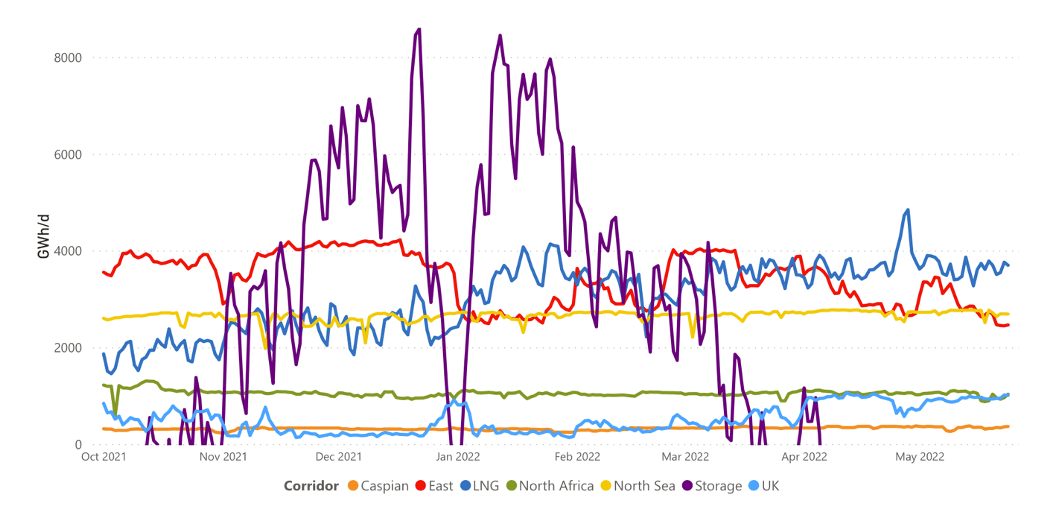
Джерело: ENTSOG, інформаційна панель газових потоків.
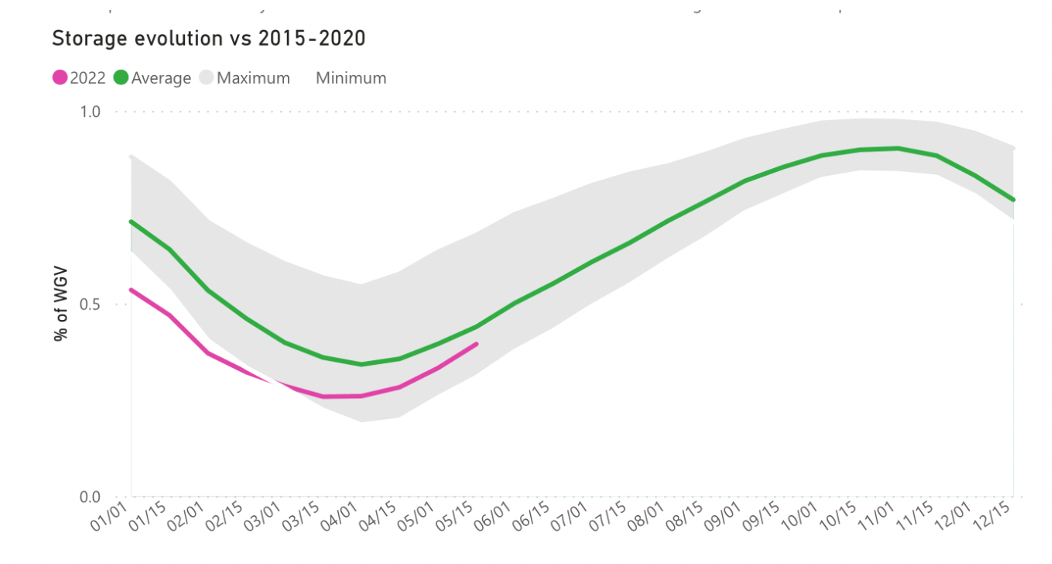
Рисунок 4. Ситуація з газопостачанням у ЄС швидко поліпшується, наближаючись до середнього рівня за п’ять років
Джерело: ENTSOG, інформаційна панель газового ринку.
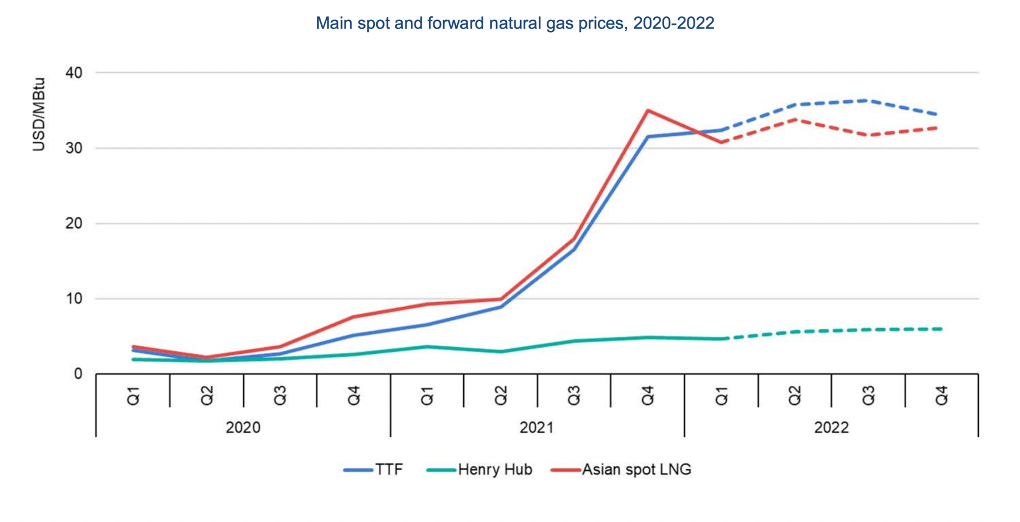
Крім того, довоєнне обмеження Газпромом постачання до Європи та подальше рішення відмовитися від російського газу означають вищі ціни на газ, а отже, і на електроенергію протягом тривалого часу. Зокрема, європейські газові ціни, наприклад індикатор TTF, упродовж цього процесу, найімовірніше, мають бути вищими за азійські, наприклад індикатор JKM. Раніше вони були нижчими. Така премія необхідна, щоб спрямовувати спотові вантажі СПГ до Європи.
З огляду на обмежену пропозицію та час, потрібний для створення альтернативної інфраструктури й залучення нових джерел постачання, перехідний період виглядає доцільним. Особливо це стосується Італії та Німеччини — двох найбільших споживачів російського газу в ЄС.
Рисунок 5. Спотові ціни на природний газ на основних хабах ЄС, США та Азії: європейський газ торгується з премією до азійського
Джерело: МЕА (2022), Gas Market Report, II квартал 2022 року, МЕА, Париж.
https://www.iea.org/reports/gas-market-report-q2-2022
Чому варто обрати ГТС, а не інші маршрути російського експорту?
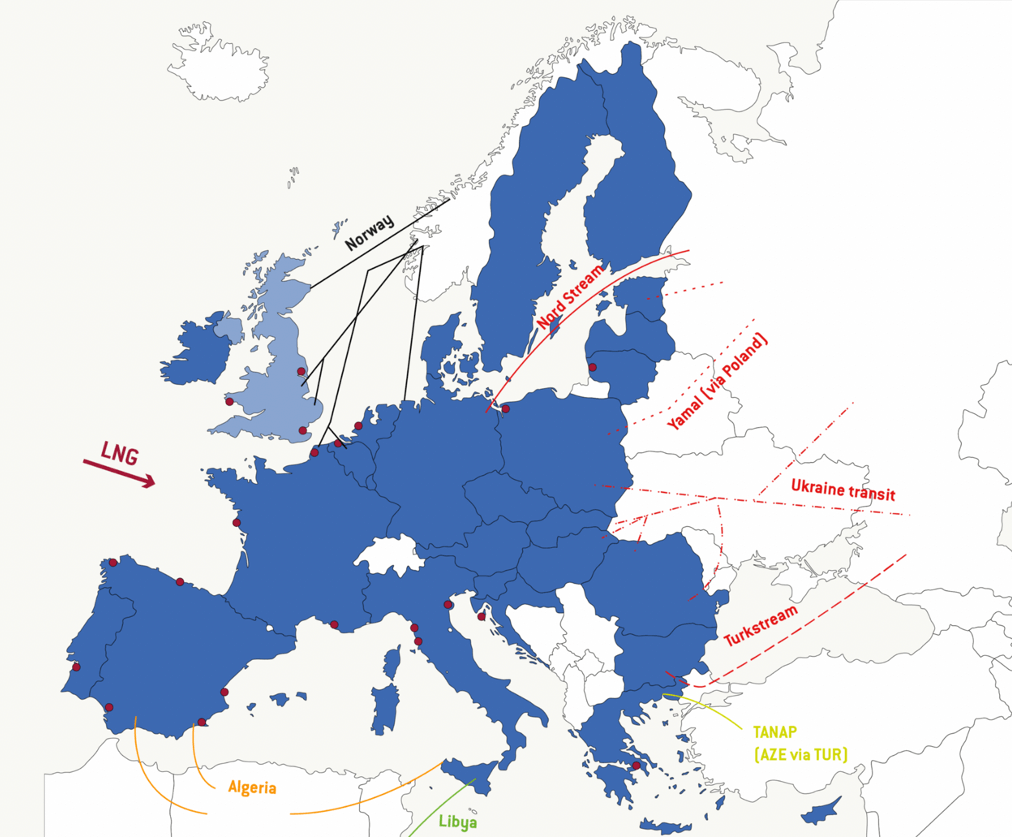
Рисунок 6. Карта маршрутів імпорту природного газу до ЄС
Джерело: Bruegel.
Ми підтримуємо скорочення кількості маршрутів до одного, щоб позбавити Росію можливості маніпулювати постачанням різними каналами. Її поведінка вже засвідчила ненадійність як постачальника енергоносіїв. Це також дозволить уже зараз завдати Росії втрат, знизивши вартість її газоекспортної інфраструктури. Порівнюючи чотири маршрути, ми бачимо чотири причини віддати перевагу українській ГТС.
- Відповідь на російську агресію. Інші трубопровідні маршрути, особливо «Північний потік — 1», значною мірою були зумовлені прагненням Росії постачати газ в обхід України. Тому ми розглядаємо їх як частину агресивної російської стратегії підриву української незалежності. Заходи, які зведуть вартість цих активів до нуля — принаймні ту її частину, що пов’язана з експортом газу до Європи, — будуть належною та пропорційною відповіддю.
- Логістичні переваги. ГТС має низку природних переваг: більшу потужність постачання до Європи — до 146 млрд куб. м на рік проти 55 млрд у «Північного потоку — 1» та 33 млрд у «Ямалу»; значні пов’язані потужності зберігання — 31 млрд куб. м; численні з’єднання, зокрема кілька маршрутів постачання з Росії та виходу на ринки ЄС; більшу віддаленість від моря, а отже, і від потенційного постачання СПГ — основного альтернативного джерела газу для більшості країн ЄС. Завдяки цьому ГТС краще за інші експортні маршрути підходить для постачання до Австрії, південної Німеччини, Угорщини, Словаччини й Чехії, які мають менш зручний доступ до СПГ.
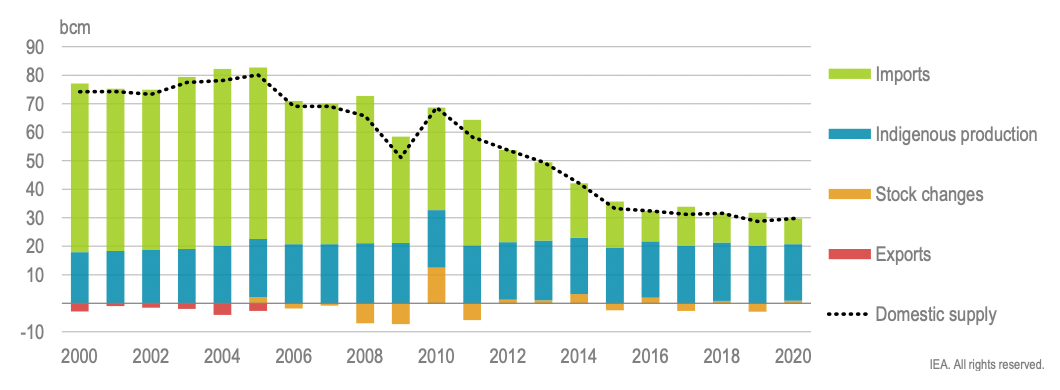
- Захист енергопостачання України. Збереження ГТС як єдиного дозволеного маршруту постачання російського газу до ЄС допоможе захистити енергопостачання України. Інакше воно може стати вразливим до російського енергетичного ембарго, оскільки російський газ забезпечує майже третину українського споживання. Україна припинила прямі закупівлі в Газпрому у 2016 році й відтоді імпортує газ через точки входу з ЄС. У 2020 році на міждержавних з’єднаннях з Угорщиною та Польщею запровадили віртуальний реверс. Водночас із 2016 року Україна фізично споживала близько 10 млрд куб. м російського газу щороку, хоча в обліку він відображався як імпорт із ЄС. Припинення транзиту російського газу через ГТС унеможливить для України як його непрямий імпорт, так і віртуальний реверс.
Рисунок 7. Постачання природного газу в Україні за джерелами у 2000–2020 роках
Джерело: МЕА (2022), Ukraine In-depth Energy Policy Review, неопублікований проєкт.
- Усунення Газпрому з європейського ринку. Газпром використовував свою ринкову владу для підриву європейського газового ринку: минулого року він обмежував постачання, посилюючи дефіцит і підвищуючи ціни до рекордного рівня, зокрема для збільшення російського впливу на Європу. Найпростіший спосіб усунути Газпром із внутрішнього європейського газового ринку — вимагати продажу газу на кордоні з подальшим транспортуванням трубопроводом, у якому компанія не має частки власності. Оскільки Газпром має частки в «Північному потоці — 1», «Ямалі — Європа» та «Турецькому потоці», українська ГТС залишається єдиним трубопроводом до Європи без участі Газпрому у власності.
Чи здатна ГТС забезпечити весь експорт російського газу до ЄС?
Тут ми бачимо два питання.
Перше — очевидний ризик впливу війни на роботу ГТС. Його нещодавно продемонструвало рішення оператора ГТС припинити транспортування через дві ділянки трубопроводу, які контролюють російські війська. Зараз одна з двох головних точок входу з Росії — «Сохранівка» на сході — перебуває під російським контролем. Інша, важливіша точка входу «Суджа» поблизу Сум, знову перебуває під українським контролем.
Рисунок 8. Газотранспортна система України
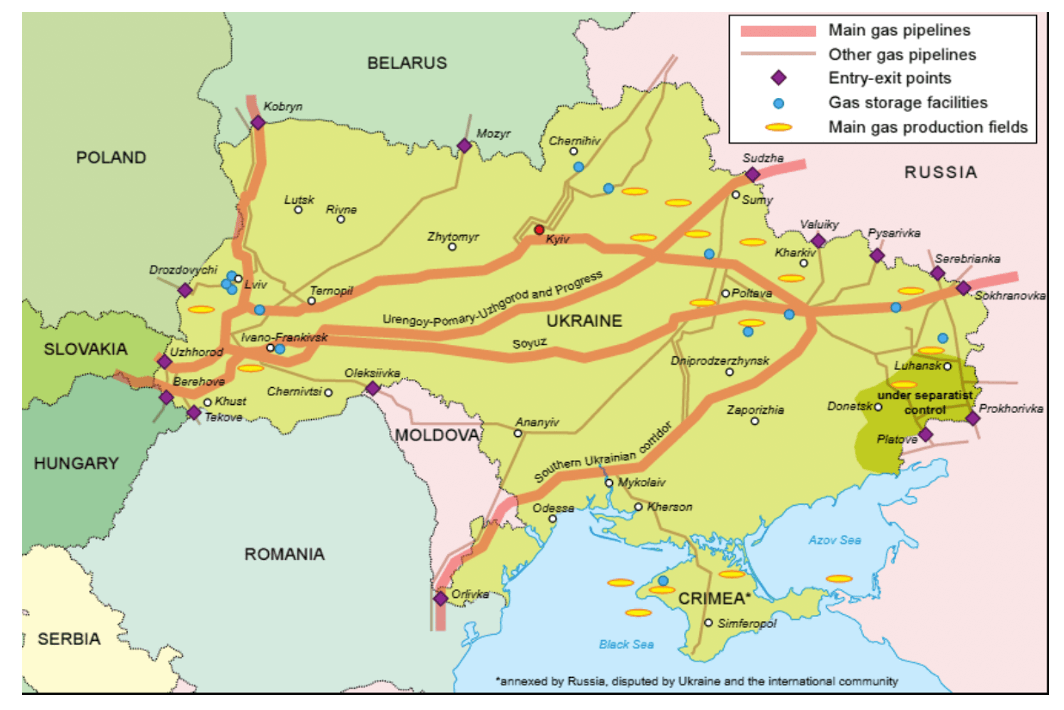
Джерело: Оксфордський інститут енергетичних досліджень, листопад 2018 року.
Друге питання — чи має ГТС технічну спроможність замінити постачання російського газу іншими маршрутами. За поточних обсягів це близько 230 млн куб. м на добу, або 83 млрд куб. м на рік. Коротка відповідь: загалом ГТС має достатньо потужностей і навіть запас. Її вихідна потужність становить 146 млрд куб. м на рік, тоді як зараз вона забезпечує транзит лише близько 30 млрд куб. м.
Потенційне вузьке місце може виникнути на маршруті до Німеччини через Словаччину. Закриття інших трубопроводів і перехід до єдиного каналу продажу через ГТС найбільше вплинуть на німецьких споживачів, які зараз мають вигідний доступ до постачання «Північним потоком — 1» в обсязі понад 1 млрд куб. м на тиждень.
Проте навіть тут загалом є майже достатньо вільних потужностей трубопроводу Україна — Словаччина, щоб прийняти поточні обсяги «Північного потоку — 1». За даними ENTSOG, вільна потужність цього маршруту зараз становить 1,356 ТВт·год на добу, що в річному вимірі еквівалентно 50 млрд куб. м. Це приблизно відповідає гарантованій технічній потужності «Північного потоку — 1» у 50–55 млрд куб. м на рік.
Крім того, раніше потужність трубопроводу Україна — Словаччина була вищою, тож можуть існувати можливості швидко усунути обмеження. Європейські газові сховища вже заповнені більш ніж на 44% і наближаються до середнього рівня за п’ять років. Це дозволяє зменшити темпи імпорту російського газу без загрози для нової мети — заповнити сховища на 80% до початку опалювального сезону в листопаді. Також Німеччина планує з кінця 2022 року ввести в дію значні потужності СПГ-інфраструктури на півночі країни, що зменшить її попит на російський газ.
Рисунок 9. Щотижневий трубопровідний експорт природного газу з Росії у 2021–2022 роках, млн куб. м на тиждень
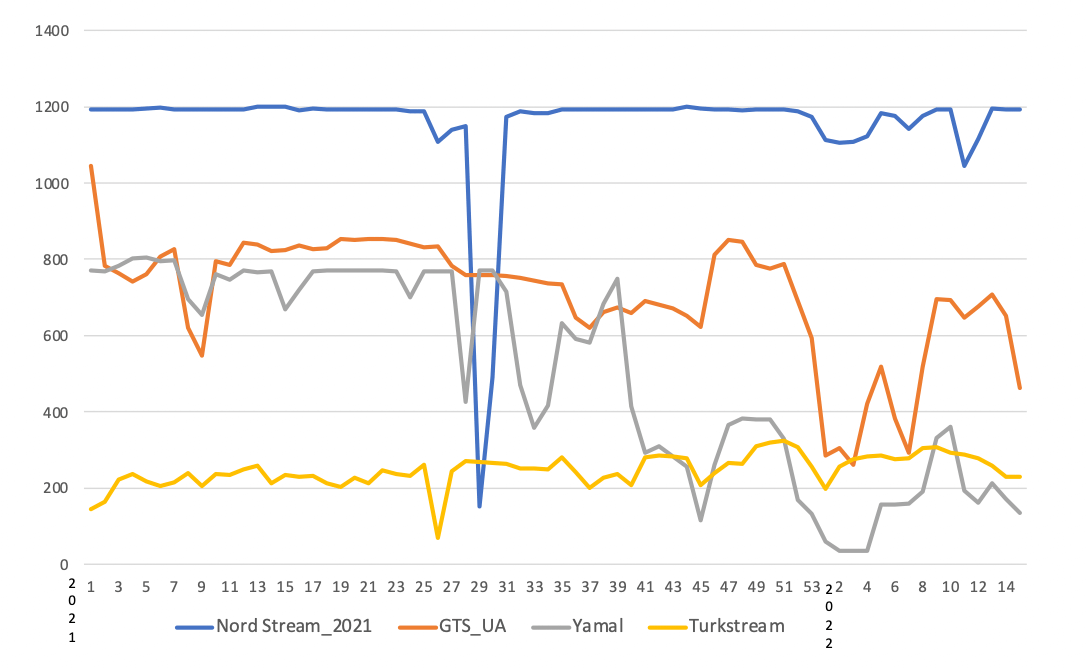
Джерело: ENTSOG.
Чому потрібно наполягати на переході права власності на газ на кордоні?
Минулого року Газпром обмежував постачання газу до Європи й не заповнював власні європейські сховища. Водночас він неодноразово натякав на швидке збільшення постачання. Це сприяло дефіциту на європейському ринку, підвищувало ціни на газ та електроенергію до рекордних рівнів і вперше призвело до перевищення європейськими газовими цінами азійських.
Тоді здавалося, що метою був тиск на німецький уряд задля схвалення «Північного потоку — 2». Проте тепер імовірно, що ці дії також мали посилити вплив Росії на Європу напередодні вторгнення в Україну.
Це останній і найяскравіший приклад у довгому переліку випадків зловживання Газпромом ринковою владою та підриву європейського газового ринку. Компанія використовувала вплив у своїх партнерствах, володіння критично важливою інфраструктурою в Європі та можливість надавати перевагу одним клієнтам перед іншими, зокрема перенаправляючи газ між трубопроводами.
З огляду на таку ненадійну поведінку та підпорядкованість Газпрому російському уряду Європа й окремі держави-члени вже вжили заходів щодо його діяльності. Наприклад, німецька влада відмовилася схвалювати «Північний потік — 2» і взяла під контроль дочірню компанію Gazprom Germania, яка контролює ключову інфраструктуру зберігання газу.
Проте ми пропонуємо піти далі: усунути з європейського газового ринку всі підприємства, що належать російській державі або контролюються нею, зокрема Газпром. Це означає відмову від транспортування газу територією ЄС трубопроводами Газпрому та від його зберігання в належних компанії сховищах на території ЄС. Загалом ми пропонуємо передавати право власності на російський газ на кордоні, щоб жодна російська структура не володіла газом у ЄС.
Чому замість закриття окремих маршрутів не запровадити мито й ескроу-рахунок для російського газу, який продають до ЄС?
У плані дій групи Макфола щодо енергетичних санкцій ми зазначали, що в принципі можна змусити Росію сплачувати мито та зараховувати виручку на ескроу-рахунок — рахунок умовного зберігання. Зняття коштів із нього можна дозволяти лише на погоджені цілі, наприклад імпорт продовольства та ліків.
На нашу думку, з економічного погляду це хороший варіант, який може доповнити перехід до єдиного каналу продажу. Однак спочатку варто реалізувати саме перехід до одного маршруту. Ми бачимо дві основні причини надати йому пріоритет перед запровадженням мита й ескроу-рахунку.
По-перше, єдиний канал продажу простіше та швидше запровадити. Імовірно, для цього знадобиться один нормативний акт на рівні ЄС, підкріплений змінами умов окремих контрактів. Натомість механізм мита й ескроу-рахунку потребуватиме докладніших рішень, а отже, і більше часу. Зокрема, ЄС муситиме заздалегідь визначити розмір мита, порядок його зміни й застосування, а також процедуру погодження виплат з ескроу-рахунку. Крім того, такий підхід може викликати більше суперечок щодо повноважень ЄС. Через це правова основа рішення може бути менш надійною та вразливішою до оскарження в Суді ЄС.
По-друге, ми бачимо більший ризик повного припинення Росією постачання у відповідь на запровадження мита й ескроу-рахунку. Звичайно, Росія може в будь-якому разі припинити всі постачання до Європи — як продовження нещодавніх рішень відключити Болгарію, Польщу та Фінляндію за відмову платити за газ у рублях.
Проте загалом рішення більше не купувати російський газ через «Північний потік — 1», «Ямал» або «Турецький потік» менш імовірно спричинить різку реакцію Росії, наприклад повне газове ембарго, ніж запровадження мита й ескроу-рахунку. Адже воно саме собою не обов’язково одразу впливатиме на російські доходи та контроль над ними.
Отже, перехід до єдиного каналу продажу краще узгоджується з поступовим і впорядкованим скороченням російського газопостачання, ніж із ризиком його негайного повного припинення. Водночас він одразу завдасть Росії значних втрат, оскільки знецінить «Північний потік — 1», прокладений через Балтійське море, вартість якого, за повідомленнями, становила $8,8 млрд.
Яким може бути майбутнє постачання російського газу до Європи?
Один зі сценаріїв передбачає, що Росія продовжуватиме агресію проти сусідів, а ЄС завершить заплановану повну відмову від російських енергоносіїв і запровадить додаткові санкції проти всіх, хто й надалі їх використовуватиме. У такому разі Україна забезпечуватиме свої газові потреби власним видобутком та імпортом із Європи, джерелом якого буде СПГ, а згодом, імовірно, також трубопровідне постачання з Каспійського або Чорноморського регіонів.
Інший сценарій передбачає принаймні певну домовленість із Росією та припинення активних бойових дій. За такого розвитку подій Україна й ЄС можуть погодитися, що обмежені обсяги російського газопостачання залишаються прийнятними за умови, що Європа зможе замінити цей газ альтернативними джерелами. Це дозволить уникнути небезпечної залежності, яка сформувалася до вторгнення в Україну. У такому разі постачання російського газу до Європи через Україну допоможе захистити її енергетичну безпеку та надасть додаткові важелі у відносинах із Росією.
Як змусити Росію заплатити?
Ми бачимо ще одну перевагу єдиного каналу продажу російського газу до ЄС через ГТС: він створює додаткову можливість змусити Росію заплатити за загарбницьку війну та руйнування, яких вона завдала Україні.
Стягнення компенсації з Росії буде складним з огляду на ймовірний розмір збитків — потенційно сотні мільярдів доларів, її небажання визнавати свою провину й відповідальність, а також труднощі виконання судового рішення щодо держави з ядерною зброєю та місцем у Раді Безпеки ООН.
Існує можливість використати російські активи, заморожені або арештовані в межах санкцій. Наприклад, поки триватимуть юридичні суперечки, можна залучати позики під гарантії донорів, використовуючи відсоткові доходи від заморожених активів для їх обслуговування. Також можна запровадити збори з російських товарів, зокрема енергоносіїв, які постачають на ринки ЄС, щоб фінансувати відбудову.
Проте обидва варіанти, ймовірно, потребуватимуть тривалих і складних юридичних процедур. Можливо, здатність України домогтися виплат залежатиме від згоди Росії або принаймні одностайності в ЄС, зокрема підтримки Угорщини. Це може ускладнити досягнення мети.
Натомість транзитний збір із російського газу, який надходить до Європи через ГТС, дає можливість змусити Росію платити за механізмом, який більшою мірою контролюватиме Україна. Якщо ГТС стане єдиним дозволеним маршрутом продажу газу до Європи, Росія зберігатиме певний інтерес до продовження постачання навіть за вищих платежів. А оскільки ГТС розташована на українській території, Україна матиме більший контроль над нею — навіть за спільного управління, яке враховуватиме інтереси ЄС і забезпечуватиме ефективність та прозорість.
Надходження від підвищеного транзитного збору на відбудову можуть бути значними. Якщо транзит становитиме 50 млрд куб. м на рік, ціна газу — $500 за тисячу куб. м, а Україна додатково до плати за транзит запровадить 20-відсотковий збір на відбудову, річні надходження сягнуть $5 млрд. Це близько 3% ВВП України 2021 року.
Такий збір може діяти десятиліттями. Для порівняння: завдяки 5-відсотковому збору з іракської нафти на компенсації Кувейту впродовж 1991–2022 років було виплачено $52,4 млрд.
Рисунок 10. Доходи української ГТС від транзиту російського газу та обсяги транзиту у 2010–2021 роках, млрд дол. США*
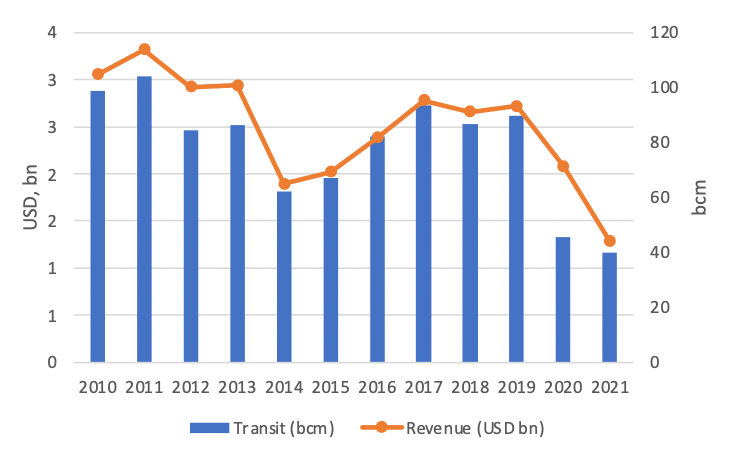
Джерело: Нафтогаз України, набір даних Bruegel про імпорт природного газу та оцінки KSE Institute.
* Примітка: з 2020 року транзитний контракт між Нафтогазом і Газпромом передбачає оплату заброньованих потужностей, а не фактично транспортованого газу, як у 2010–2019 роках. Мінімальні обсяги транзиту погоджено на рівні 65 млрд куб. м у 2020 році та 40 млрд куб. м щороку у 2021–2024 роках.
Як має бути організоване управління ГТС?
Тут є два пов’язані питання. По-перше, тривалий час існували побоювання щодо непрозорості торгівлі газом через Україну та звинувачення в корупції, зокрема у схемі RosUkrEnergo. Водночас багато з цих проблем уже розв’язано завдяки нинішньому процесу відокремлення діяльності з транспортування газу — анбандлінгу.
По-друге, якщо ГТС стане єдиним каналом продажу російського газу європейським споживачам, вони захочуть бути впевненими у справедливому та обґрунтованому ставленні до них. Щоб відповісти на ці побоювання, ми пропонуємо щонайменше додаткові заходи прозорості та належного управління:
- модель управління з наглядовою радою оператора ГТС, до якої входитимуть представники основних споживачів газу, та керівною командою, що поєднуватиме український і міжнародний, зокрема європейський, досвід;
- інформаційну панель за зразком ENTSOG, яка показуватиме щотижневі обсяги газу в точках входу й виходу та запаси у сховищах.
Водночас ми бачимо потенційні переваги радикальнішого структурного рішення. Воно може складатися з двох кроків:
- Європейська комісія або коаліція держав-членів, які імпортують газ, купує частку в ГТС. У результаті система стає об’єктом спільної власності та управління. Залежно від умов угоди це може передбачати грошовий платіж у кілька мільярдів євро. Ці кошти можна використати для відбудови енергетичної інфраструктури України та масштабного оновлення й модернізації самої ГТС, зокрема для скорочення витоків метану.
- Європейська комісія або інший спільний орган, діючи від імені держав-імпортерів та України, купує газ на російському кордоні. Таким чином Газпром або будь-яка інша російська державна структура більше не бере участі в подальшому постачанні газу в Європі. Для забезпечення прозорості всі платежі можна проводити через єдиний рахунок, можливо, у Європейському центральному банку, з регулярним оприлюдненням їхніх деталей. Водночас Єврокомісія або інша структура, що здійснює платежі, може утримувати плату за транзит і передавати її оператору ГТС для фінансування роботи системи. Окремо можна утримувати збір на відбудову — наприклад, 20% вартості продажу газу. Залежно від моделі управління фондами відбудови й компенсації ці кошти можна спрямовувати до фонду відбудови України, Державної казначейської служби або компенсаційного фонду.
Інші новини


