Вплив санкцій на економіку Росії. Газовий сектор
05 СЕР 2022Автор: Борис Додонов, керівник Центру досліджень енергетики та клімату KSE Institute.
У нашому нещодавньому ключовому документі робочої групи з енергетичних санкцій викладено як заходи для скорочення надходжень до Росії, так і заходи для пом’якшення наслідків її можливих дій у відповідь, зокрема раптового припинення постачання. У газовому секторі KSE Institute рекомендує такі кроки для скорочення російських доходів:
- Спрямувати всі постачання російського газу до ЄС через українську ГТС. Це передбачає припинення постачання через «Північний потік — 1», «Ямал — Європа» та другу нитку «Турецького потоку», якою газ експортують до ЄС. Такий підхід обмежить можливості Росії вибірково дискримінувати країни під час розподілу постачання газу.
- Оголосити дату виведення з експлуатації найближчим часом газопроводів «Газпрому»: «Північний потік — 1», другої нитки «Турецького потоку», призначеної для експорту до ЄС, та «Ямал — Європа».
- Запровадити режим контрольованого продажу російського газу. Стягувати з «Газпрому» збір за продаж газу до ЄС, а решту платежів утримувати на ескроу-рахунках. Розмір збору має бути достатнім, щоб вилучати всі надприбутки Росії від обмеження постачання газу до Європи, наприклад усі доходи понад 20–25 доларів США за МВт·год — рівень цін на європейських хабах у першому кварталі 2021 року, до того як Росія почала обмежувати постачання на європейський ринок. Решта доходів зберігатиметься на ескроу-рахунках у європейських банках до врегулювання конфлікту.
- Припинити закупівлі російського газу країнами, які найменше від нього залежать. Деякі країни вже оголосили про відмову від закупівель російського газу, зокрема Бельгія, Естонія, Фінляндія, Франція, Латвія, Литва, Нідерланди, Польща, Португалія, Румунія, Швеція, Іспанія та Словенія.
Щоб пом’якшити наслідки можливого скорочення постачання російського газу цієї зими, пропонуємо такі короткострокові заходи1:
- Скоротити використання газу для виробництва електроенергії. Для цього потрібно мінімізувати газову генерацію та збільшити завантаження вугільних і атомних електростанцій. Зокрема, Німеччина має відкласти виведення з експлуатації атомних енергоблоків і розглянути можливість відновлення роботи блоків, закритих торік, щонайменше до середини 2024 року.
- Стримувати попит. Необхідно зменшувати споживання енергії у громадських і житлових будівлях та заохочувати промислових споживачів скорочувати використання газу, щоб уникнути його нормування цієї зими. Наприклад, зниження температури на термостатах на кілька градусів дасть змогу заощадити обсяг газу, еквівалентний зимовим постачанням через «Північний потік». Німеччина та Нідерланди починають випробовувати аукціонні моделі, за якими промислові споживачі можуть за компенсацію відмовитися від частини законтрактованого газу.
- Залучати альтернативні джерела постачання. ЄС та Азербайджан нещодавно підписали угоду, яка передбачає збільшення постачання газу до 20 млрд кубометрів. Алжир також іще може наростити постачання до Південної Європи, щоб замістити російський газ. Довгострокові контракти на постачання скрапленого природного газу до Європи дадуть постачальникам чіткий сигнал: відмова ЄС від російського газу є остаточною, і закупівлі не відновляться після завершення війни. Це заохотить їх збільшувати виробництво та розширювати присутність на європейському ринку.
- Відновити видобуток на родовищі Гронінген. Для цього потрібно переглянути політичне рішення про прискорене припинення видобутку у 2022 році. Технічно видобуток на Гронінгені можна відновити. Якщо повернути його до рівня, який був до запровадження обмежень, родовище могло б давати 50 млрд кубометрів газу на рік. Уже цього було б загалом достатньо, щоб закрити дефіцит газу в Європі.
- Забезпечити спільну відповідь ЄС. Вона може передбачати механізм солідарності всередині Євросоюзу та спільні зусилля зі скорочення споживання.
Попит Європейського Союзу на російський газ
Росія є найбільшим експортером газу у світі та має найбільші його запаси, але за обсягами видобутку посідає друге місце після США. У 2021 році Росія видобула 762 млрд кубометрів природного газу й експортувала трубопроводами приблизно 210 млрд кубометрів.
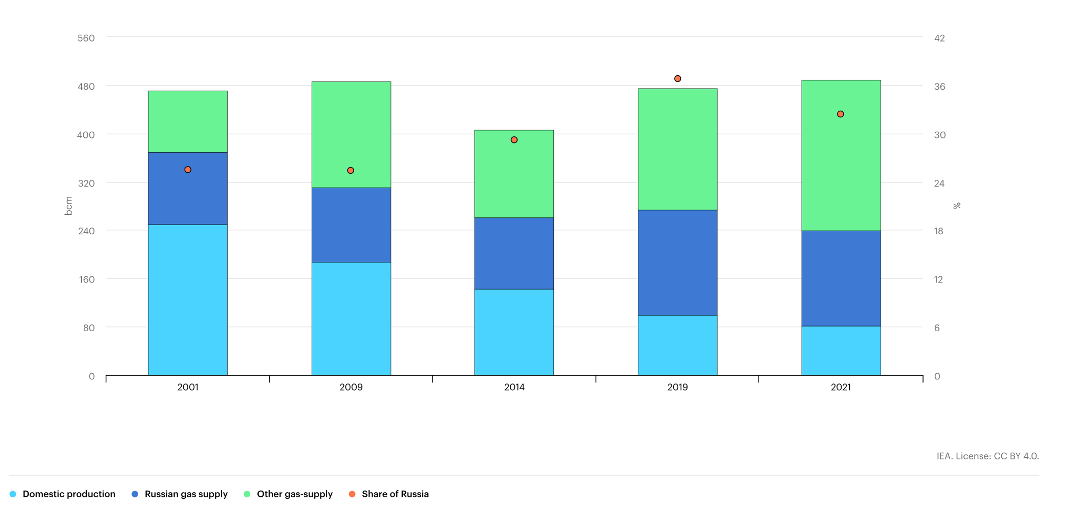
Європа — головний напрямок російського газового експорту. У 2021 році вона імпортувала 140 млрд кубометрів російського трубопровідного газу та 15 млрд кубометрів скрапленого природного газу (СПГ). За останнє десятиліття залежність Європейського Союзу та Великої Британії від російського газу зросла. Сукупний попит на природний газ у ЄС і Великій Британії за цей період залишався відносно стабільним, але власний видобуток суттєво скоротився, а нестачу компенсували збільшенням імпорту. Частка російського трубопровідного газу в загальному попиті регіону зросла з 25% у 2009 році до 37% у 2019 році, але знизилася до 32% у 2021 році через стратегію самого «Газпрому», спрямовану на скорочення короткострокових продажів до ЄС2.
Рисунок 1. Частка російського трубопровідного газу в попиті на газ у Європейському Союзі та Великій Британії, 2001–2021 роки
Джерело: МЕА.
У відповідь на російське вторгнення Європейська комісія схвалила план REPowerEU, який визначає заходи та інвестиції для повної відмови від російського викопного палива до 2027 року. Першим кроком Європейський Союз зобов’язався до кінця року скоротити постачання російського газу до третини попереднього обсягу. Деякі держави — члени ЄС уже відмовилися від російського газу. Литва, Естонія та Латвія припинили його імпорт на початку квітня. Болгарія, Нідерланди та Польща оголосили, що не планують продовжувати довгострокові контракти з «Газпромом», термін дії яких завершується наприкінці 2022 року.
Газова стратегія Росії у відповідь на санкції
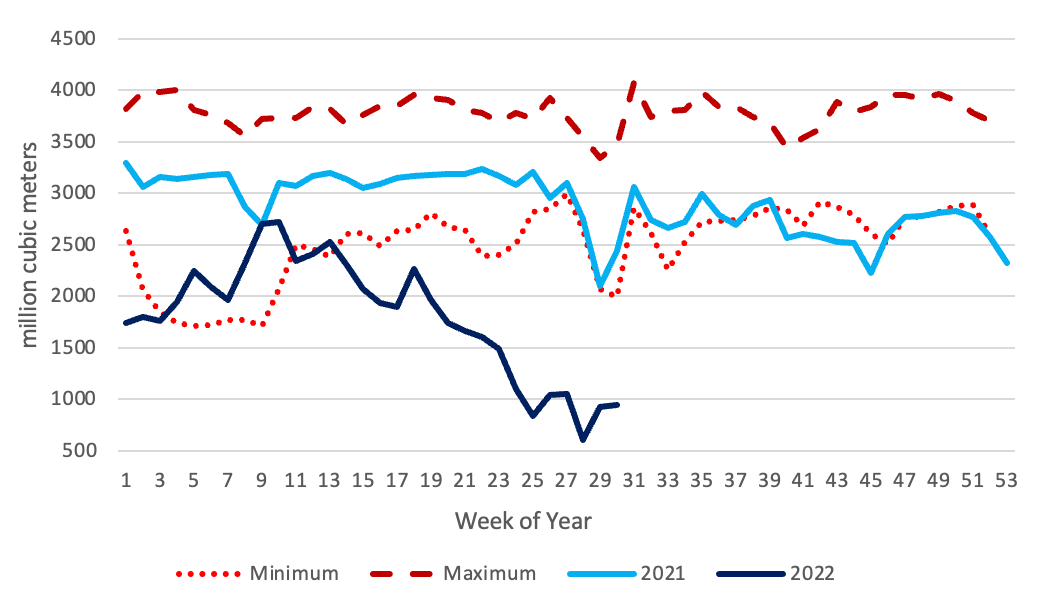
Від початку вторгнення Росія продовжує використовувати постачання газу як зброю, щоб тиснути на держави — члени ЄС і карати їх за запроваджені санкції. Упродовж 2022 року постачання російського газу до ЄС постійно скорочується (рисунок 2). За останні півтора місяця щотижневий імпорт впав нижче 1 млрд кубометрів порівняно із середнім рівнем 3 млрд кубометрів у 2021 році. Росія повністю припинила постачання газопроводом «Ямал — Європа», використовує лише близько 40% заброньованих та оплачених транзитних потужностей української ГТС, а тиждень тому зменшила використання потужностей «Північного потоку» на 20%. Вона вже припинила постачання до Болгарії, Польщі, Фінляндії, Данії та Нідерландів. Імовірність припинення постачання до всіх інших країн ЄС до зими є дуже високою.
Рисунок 2. Імпорт природного газу до ЄС із Росії
Джерело: McWilliams, B., G. Sgaravatti, G. Zachmann (2021), «European natural gas imports», Bruegel Datasets.
Обмежуючи постачання через «Північний потік», Росія успішно шантажувала Німеччину, домагаючись повернення турбіни газопроводу, яку ремонтувала Siemens у Канаді. «Газпрому» ця турбіна не була потрібна для продовження постачання через «Північний потік» на повну потужність. Компресорні станції обладнані резервними турбінами, тому технічних причин скорочувати постачання зі 167 до 67 млн кубометрів на добу не було. Крім того, «Газпром» міг забезпечити законтрактовані обсяги через українську ГТС або відновивши постачання газопроводом «Ямал — Європа». Рішення Німеччини та Канади заохочує Кремль посилювати тиск на західних союзників і вимагати подальшого послаблення санкцій, які вже починають діяти. Так, після доставки турбіни до Німеччини та її відправлення до Росії «Газпром» додатково скоротив постачання через «Північний потік» до 33 млн кубометрів на добу.
Доходи Росії від газу
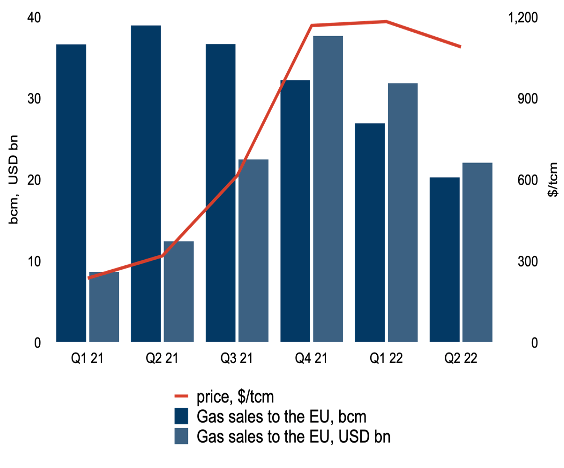
Попри дуже суттєве скорочення обсягів експорту, Росія отримує рекордні газові доходи завдяки рекордним цінам у Європі. Наприклад, у першому та другому кварталах 2022 року ціни на газ перевищували показники відповідних кварталів попереднього року у 5 та 3,4 раза. Отже, відповідальність за високі ціни в Європі повністю лежить на Росії: минулого опалювального сезону вона штучно створила дефіцит на європейському ринку та продовжує підтримувати його, скорочуючи постачання до ЄС у 2022 році.
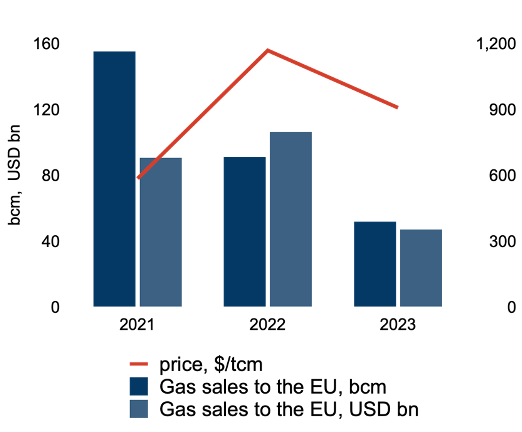
У 2023 році прогнозується подальше скорочення російського газового експорту до Європи, хоча через дефіцит ціни в Європі залишатимуться дуже високими. Очікується, що експортні доходи від продажу газу скоротяться більш ніж удвічі — зі 106 до 47 млрд доларів США. Таким чином, Росія продовжує заробляти дедалі більше, експортуючи менше природного газу. Щоб скоротити російські газові доходи, які використовуються на військові видатки, ЄС має запровадити збір із продажів «Газпрому» до Євросоюзу, а решту платежів утримувати на ескроу-рахунках. Збір має бути достатнім для вилучення всіх надприбутків Росії від обмеження постачання газу до Європи. Росія сильно залежить від газових доходів і не має інфраструктури для перенаправлення експорту до Азії. Граничну ціну для «Газпрому» можна встановити на рівні 20–25 доларів США за МВт·год — рівні цін на європейських хабах у першому кварталі 2021 року, до початку російських обмежень постачання. Решту доходів слід переказувати на ескроу-рахунки. Така гранична ціна все одно значно перевищує граничні витрати Росії на постачання, які становлять близько 12–14 доларів США за МВт·год.
Рисунок 3. Загальний обсяг продажів російського газу до ЄС у першому кварталі 2021 року — другому кварталі 2022 року
Джерело: дані Світового банку про ціни на сировинні товари, набори даних Bruegel, оцінки KSE Institute.
Рисунок 4. Загальний обсяг продажів російського газу до ЄС у 2021–2023 роках
Джерело: дані Світового банку про ціни на сировинні товари, база даних Bruegel, оцінки KSE Institute.
Не варто мати ілюзій щодо наміру Росії повністю припинити постачання газу цієї зими, щоб покарати європейців за підтримку України та розколоти європейський союз. Тому Європейський Союз має прискорити підготовку до неминучого й тривалого припинення російського постачання цієї зими. Короткострокові заходи передбачають швидке скорочення використання газу для виробництва електроенергії, стримування попиту на природний газ, відновлення видобутку на Гронінгені, збільшення постачання з альтернативних джерел і спільну відповідь ЄС на припинення постачання з Росії. Ухвалений план скорочення попиту всіма державами-членами на 15% демонструє таку єдність і має запобігти гострому газовому дефіциту в разі повного припинення постачання «Газпромом».
Вплив санкцій на видобуток і розвиток проєктів
«Газпром» і «Новатек» — головні виробники газу в Росії, хоча багато російських нафтових компаній, зокрема «Роснефть», також мають газовидобувні потужності. «Газпром» залишається найбільшим виробником, але за останнє десятиліття його частка скоротилася через нарощування потужностей «Новатеком» і «Роснефтью». Проте у 2021 році на «Газпром» усе ще припадало 68% російського видобутку газу. Основний видобуток зосереджений у Західному Сибіру, однак інвестиційні плани передбачають зміщення до Ямалу, Східного Сибіру, Далекого Сходу та арктичного шельфу.
За прогнозом МЕА, у 2022 році російський видобуток скоротиться із 762 до 668 млрд кубометрів, або на 12% у річному вимірі. Водночас агентство визнає значну невизначеність прогнозу через непередбачувану поведінку Росії. Внутрішній попит у Росії скоротиться із 501 до 484 млрд кубометрів через уповільнення економіки, спричинене західними санкціями. Імпорт російського трубопровідного газу до ЄС у 2022 році, за прогнозом, знизиться більш ніж на 45% — до менш ніж 80 млрд кубометрів. Водночас постачання російського СПГ, як очікується, перевищуватиме торішній рівень у 15 млрд кубометрів. Отже, частка російського газу в попиті ЄС у 2022 році має скоротитися до 25% — найнижчого рівня за понад два десятиліття3. Експорт може знизитися ще більше, якщо Росія продовжить постачати газ на нинішньому рівні або вирішить додатково його скоротити.
Санкції, які обмежують доступ до основних ринків капіталу та ключових енергетичних технологій, разом із рішенням Європейського Союзу якнайшвидше відмовитися від російського газу матимуть дуже негативний вплив на розвиток газовидобутку в Росії. За прогнозом МЕА, сукупні втрати видобутку за 2022–2025 роки сягнуть 550 млрд кубометрів. Найбільше постраждають проєкти в Західному Сибіру та на півострові Ямал. Натомість видобуток на східносибірських родовищах, орієнтованих на китайський ринок, буде стійкішим4.
Проєкт «Арктик СПГ — 2» потужністю 27 млрд кубометрів на рік реалізується із затримками й не буде завершений у заплановані строки. «Новатек», який розробляє проєкт, повідомив, що не може підтвердити раніше затверджений графік. Хоча майже завершену першу технологічну лінію можуть ввести в експлуатацію у 2023 році, другу й третю лінії в середньостроковій перспективі не запустять. Тому до 2025 року видобуток на Утренньому родовищі становитиме не більше ніж 10 млрд кубометрів на рік — удвічі менше, ніж планувалося спочатку5.
Відмова від «Північного потоку — 2» залишає Харасавейське родовище та проєкт розширення Бованенківського родовища без експортних ринків збуту. Видобуток на Харасавейському родовищі з проєктною потужністю 32 млрд кубометрів на рік мав розпочатися у 2023 році. Проєкт «Балтійський СПГ» потужністю 18 млрд кубометрів на рік планували ввести в експлуатацію у 2023–2024 роках. Однак чинні санкції на експорт західних технологій до Росії затримають його запуск. Це, своєю чергою, відтермінує початок розробки надвеликого Тамбейського родовища, який раніше планували до 2026 року6.
1 Повний перелік заходів для пом’якшення наслідків наведено в робочому документі про енергетичні санкції проти Росії на сайті KSE: https://institute.kse.ua/about-the-school/news/energy-sanctions-roadmap-recommendations-for-sanctions-against-the-russian-federation/
2 МЕА, 2022, «Газовий ринок і російське постачання»: https://www.iea.org/reports/russian-supplies-to-global-energy-markets/gas-market-and-russian-supply-2
3 МЕА (2022), «Звіт про газовий ринок, третій квартал 2022 року», МЕА, Париж.
4 Там само.
5 Там само.
6 Там само.
Інші новини


