Дорожня карта нафтового ембарго: чотири кроки до повної заборони
08 СЕР 2022Підготував Джейкоб Нелл, KSE Institute, 11.04.2021
Головне. Нафта має вирішальне значення для економічної стійкості Росії, оскільки забезпечує сильні позиції її платіжного балансу та бюджету. Тому скорочення нафтових доходів — найефективніший спосіб послабити російську економіку та фінансові можливості Путіна вести війну.
Ми вважаємо, що європейське ембарго на російську сиру нафту й нафтопродукти можна запровадити з відносно невеликими економічними витратами. Воно порушить роботу головної галузі російської економіки та суттєво скоротить нафтові доходи Росії через збільшення знижки на її нафту й зменшення попиту.
Якщо домовитися про негайне повне ембарго поки неможливо, ми пропонуємо план із чотирьох кроків, який підтримає поступову відмову від російської нафти:
- негайно заборонити закупівлі нафтопродуктів із відносно невеликими обсягами експорту, зокрема авіаційного пального, бензину та скрапленого вуглеводневого газу (СВГ);
- протягом літа заборонити закупівлі нафтопродуктів із великими обсягами експорту, зокрема мазуту, лігроїну та дизельного пального;
- із вересня заборонити морські постачання сирої нафти;
- до кінця року заборонити трубопровідні постачання сирої нафти.
Повне європейське ембарго може поставити Росію у вразливе становище, скоротивши її поточні нафтові доходи. Це посилить тиск на рубль як через зменшення валютних надходжень, так і через ймовірне різке зростання внутрішнього попиту на долари. Щоб утримати ситуацію під контролем і не допустити стрибка інфляції, Росія, найімовірніше, буде змушена посилити монетарну та бюджетну політику. Це додатково вдарить по економіці й обмежить її здатність фінансувати війну.
Чому нафта настільки важлива для російської економіки?
Нафта відіграє провідну роль у російському експорті та бюджетних надходженнях. Операційні витрати на видобуток нафти в Росії низькі — за однією з оцінок, лише близько $4–7 за барель, — що робить її продаж за світовими цінами надзвичайно прибутковим. Залежно від ціни нафти експорт сирої нафти й нафтопродуктів забезпечує близько 40% російського експорту та приблизно третину бюджетних доходів. На нафтовий сектор припадає 15–20% ВВП Росії. Водночас залежність від нафти є її найбільшою вразливістю: щоразу, коли ціни падали — після 1986 року, у 1998, 2008, 2014–2015 та 2020 роках, — російська економіка скорочувалася.
Зараз високі ціни на нафту суттєво підтримують російську економіку. Нафтовий експорт щодня забезпечує близько $500–800 млн надходжень, зокрема $400 млн від постачання до ЄС. Це ключове джерело валюти й бюджетних доходів, яке пом’якшує вплив інших санкцій.
Зокрема, повні санкції проти російського Центрального банку перекрили доступ до трохи більш як половини валютних резервів Росії. З огляду на низьку ліквідність золотих резервів і внутрішній попит на іноземну валюту це створило ризик валютної кризи. Проте після початкового різкого падіння рубля нафтові доходи разом з обмеженнями на рух капіталу та конвертацію валюти допомогли уникнути такого розвитку подій. Рубль уже повернувся до довоєнного курсу — трохи менше ніж 80 рублів за долар. Це дозволило Центральному банку знизити ключову ставку з установлених після вторгнення 20% до 17%.
Проте нафтові доходи Росії суттєво скоротяться, якщо впадуть ціни на нафту… Зменшення нафтових доходів може стати наслідком зниження цін, однак вони залежать від світового балансу попиту й пропозиції, на який складно впливати безпосередньо. Допомогти можуть заходи зі збільшення постачання енергоносіїв з інших джерел, передусім нафти: використання запасів, збільшення постачання з Ірану й Венесуели, видобутку сланцевої нафти та виробництва ОПЕК.
Позитивним чинником є те, що очікування подальшого зростання нафтових цін, які переважали на початку року, послабилися. Причинами стали ризики для попиту через російське вторгнення й карантинні обмеження в Китаї, суттєвий перегляд прогнозу попиту на нафту у США в бік зниження та вивільнення нафти із запасів.
…або якщо буде запроваджено ембарго. Моральний тиск і загроза санкцій уже відвернули багатьох покупців від російської нафти. Це призвело до знижки в $30–35 за барель і скоротило нафтові доходи приблизно на $150–180 млн на день. Ми вважаємо, що повне ембарго з боку найбільшого покупця — Європи, яка у 2021 році придбала 58% російської нафти, — може подвоїти ці втрати через три канали:
- Сира нафта: поточна знижка в $30–35 за барель значно зросте, а обсяги експорту можуть додатково скоротитися.
- Нафтопродукти: їхній експорт, на який припадає понад третина загального російського нафтового експорту до Європи, постраждає сильніше, ніж експорт сирої нафти. Обсяги окремих продуктів менші, а перенаправити їх на альтернативні ринки складніше.
- Логістика: у короткостроковій перспективі виникнуть значні перебої в роботі російських портів, залізниць і нафтопереробних заводів через труднощі з транспортуванням та зберіганням продукції, на яку немає покупців.
Повне європейське ембарго може поставити Росію у вразливе становище, скоротивши її поточні нафтові доходи. Це посилить тиск на рубль через зменшення валютних надходжень і ймовірне різке зростання внутрішнього попиту на долари. Щоб зберегти контроль і не допустити стрибка інфляції, Росія, найімовірніше, буде змушена посилити монетарну та бюджетну політику. Це додатково вдарить по економіці й обмежить її здатність фінансувати війну.
Як уникнути різкого цінового шоку: перерозподіл постачання між Азією та Європою. На нашу думку, Європа може швидко замінити російську нафту, не спричинивши нового стрибка світових цін:
- Російську нафту, заборонену на ринках ОЕСР та Європи, значною мірою купуватимуть азійські покупці зі значною знижкою. Ризик санкцій і брак сховищ посилять їхні переговорні позиції та ще більше знизять ціну російської нафти. Частина обсягів, особливо нафтопродуктів, може взагалі не знайти покупця. Цей процес уже триває: багато західних учасників ринку припиняють закупівлі, тоді як покупці з Китаю, Індії та Індонезії збільшують їх зі значною знижкою.
- Російську нафту в Європі можна замінити постачанням із Близького Сходу та інших джерел, які вивільняться через переорієнтацію азійських покупців на російську нафту. Додаткову підтримку забезпечить вивільнення нафти зі стратегічних резервів.
- Трубопровідні постачання також можна замінити, як це вже зобов’язалася зробити Польща. Коли нафтопровід «Дружба» зупинили для очищення від хлорорганічного забруднення у квітні–червні 2019 року, залежні від нього нафтопереробні заводи успішно перейшли на інші джерела постачання. Додаткові витрати становили лише кілька доларів за барель.
- Економічні втрати залишатимуться керованими. Поточні ціни на нафту високі, але не безпрецедентні й відповідають рівням 2010–2014 років. Крім того, Європа менш залежна від нафти, ніж більшість інших економік. За ціни $100 за барель витрати на нафту становлять близько 2,5% її ВВП — значно менше, ніж у Китаї (3,5%) та США (3,3%). Навіть значне подорожчання нафти коштуватиме набагато менше, ніж пандемія COVID-19 у 2020 році, коли європейська економіка скоротилася майже на 6%, а бюджетний дефіцит збільшився на 6,4 відсоткового пункта ВВП.
Що станеться на ринку, якщо Європа припинить купувати російську нафту й нафтопродукти?
Росія втратить ще частину нафтових доходів — можливо, близько третини — та переорієнтується на нових покупців. Якщо російська нафта не матиме покупців у Європі, для залучення нових, переважно азійських, покупців знадобиться ще більша знижка, ніж нинішні $30–35 за барель сирої нафти. Це скоротить нафтові та податкові доходи.
Росії також, найімовірніше, доведеться зменшити видобуток через логістичні обмеження, зокрема брак сховищ і танкерів для довших маршрутів, збільшення морських перевезень та скорочення трубопровідних постачань.
Країни ЄС та ОЕСР перейдуть на нові джерела постачання, переважно з Близького Сходу. Як уже відбувається зараз, покупці знаходитимуть нових постачальників і транспортні маршрути. Передусім ідеться про близькосхідні обсяги, які вивільнятимуться через перехід азійських покупців на російську нафту.
Пом’якшення переходу. На напруженому нафтовому ринку перехід полегшить вивільнення резервів США — 1 млн барелів на добу протягом шести місяців, або 180 млн барелів, — та країн — членів МЕА: ще 500 тис. барелів на добу протягом шести місяців, або 60 млн барелів.
Скорочення російського постачання. Зараз Росія експортує близько 5 млн барелів на добу. Щоб повністю прибрати російську нафту з ринку, потрібно знайти до 5 млн додаткових барелів на добу. Негайно це неможливо. Поступове досягнення цієї мети потребуватиме використання різних джерел: запасів, вільних потужностей ОПЕК, зростання видобутку сланцевої нафти у США та скасування санкцій проти Ірану й Венесуели.
Додатковий видобуток також знадобиться для покриття прогнозованого зростання попиту, яке МЕА оцінює цього року в трохи більш як 2 млн барелів на добу. Нижче ми наводимо заходи, які можуть створити можливості для відмови від російської нафти без різкого стрибка цін.
- Подальше вивільнення стратегічних резервів. Вивільнення країнами МЕА 240 млн барелів стратегічних запасів суттєво збільшить пропозицію — на 1,5 млн барелів на добу протягом шести місяців. Проте можна зробити більше. Наприклад, коли союзні сили розпочали повітряну кампанію проти Іраку в 1991 році, МЕА активувало заздалегідь погоджений план вивільнення 2,5 млн барелів на добу. Країни — члени МЕА мають 1,5 млрд барелів державних резервів і близько 575 млн барелів обов’язкових промислових запасів. Отже, поточне вивільнення становить лише 9% загальних запасів.
- Використання вільних потужностей ОПЕК. Зараз ОПЕК має близько 5 млн барелів на добу вільних потужностей з урахуванням Ірану й Венесуели та близько 3,5 млн без них. Поки що організація, схоже, дотримується погодженого темпу щомісячного збільшення квот на 400 тис. барелів на добу. Такий приріст погоджено на травень і заплановано зберігати до вересня 2022 року, що означатиме збільшення квот на 2 млн барелів на добу.
- Збільшення видобутку в країнах Перської затоки та сланцевої нафти у США. Саудівська Аравія та ОАЕ мають 3 млн барелів на добу вільних потужностей. Позитивним сигналом є нещодавні заяви обох країн про певну готовність збільшувати видобуток швидше й у більших обсягах. Високі ціни також створюють для них потужний стимул нарощувати виробництво та можливість уникнути втрати ринкової частки на користь американської сланцевої нафти. США можуть збільшити видобуток на 0,7–0,8 млн барелів на добу протягом шести місяців.
- Створення альтернативних маршрутів для казахстанської нафти. Зараз значні обсяги казахстанської нафти заблоковані Росією, оскільки Каспійський трубопровід «зазнав пошкоджень через шторм і має бути закритий на ремонт». Каспійський трубопровідний консорціум (КТК) транспортує близько 1,4 млн барелів на добу, більшість із яких — казахстанські. Теоретично через Кавказ можна додатково спрямувати майже 1 млн барелів на добу, що приблизно відповідає казахстанській частці постачання КТК. Обсяги потрібно погодити з Казахстаном, Азербайджаном і компанією BP — оператором трубопроводу. Можливі й обмеження, наприклад щодо місткості барж на Каспії, проте теоретично необхідні потужності є:
- Нафтопровід Баку — Тбілісі — Джейхан. Вільні потужності становлять близько 700 тис. барелів на добу. Загальна потужність сягає 1,2 млн барелів на добу з використанням присадок для зменшення гідравлічного опору та 1 млн без них. У 2021 році обсяг транспортування становив лише 25 млн тонн, або близько 500 тис. барелів на добу. Казахстан і Туркменістан уже постачають частину нафти цим маршрутом, тож логістичні та договірні механізми існують. Перенаправлення обсягів із КТК до Баку — Тбілісі — Джейхан зменшить російський контроль над нафтовими потоками й може зробити роботу КТК економічно невигідною.
- Нафтопровід Баку — Супса. Відремонтований трубопровід може транспортувати близько 100 тис. барелів на добу. За нинішніх високих цін на нафту ще кілька десятків тисяч барелів можна перевозити залізницею.
- Залізничні перевезення через Азербайджан і Грузію.
Крім того, Казахстан може мати можливість спрямувати додаткові обсяги трубопроводами та залізницею на схід — до Китаю.
- Скорочення попиту. План МЕА з десяти кроків для скорочення споживання нафти.
План передбачає десять заходів зі стримування попиту, які мають компенсувати скорочення постачання російської нафти. Повне впровадження лише у країнах ОЕСР дозволить протягом наступних чотирьох місяців зменшити попит на нафту на 2,7 млн барелів на добу порівняно з поточним рівнем.
- Обов’язкове зниження максимальної дозволеної швидкості на автомагістралях щонайменше на 10 км/год зменшить попит на нафту загалом на 430 тис. барелів на добу.
- Робота з дому до трьох днів на тиждень, де це можливо. Один день дистанційної роботи дозволяє скоротити споживання приблизно на 170 тис. барелів на добу. Три дні — приблизно на 500 тис. барелів на добу в короткостроковій перспективі.
- Неділі без автомобілів у містах скоротять споживання приблизно на 380 тис. барелів на добу.
- Дешевший громадський транспорт і стимули для мікромобільності, ходьби та їзди на велосипеді дозволять заощадити 330 тис. барелів на добу.
- Почерговий допуск приватних автомобілів до руху у великих містах скоротить попит на нафту на 210 тис. барелів на добу.
- Розширення спільного використання автомобілів і впровадження практик економії пального дозволять заощадити близько 470 тис. барелів на добу.
- Заохочення економного водіння вантажівок і підвищення ефективності доставки товарів дозволять розвиненим економікам зменшити попит на нафту на 320 тис. барелів на добу.
- Використання швидкісних і нічних потягів замість літаків, де це можливо, скоротить споживання приблизно на 40 тис. барелів на добу.
- Відмова від ділових авіаперельотів за наявності альтернатив зменшить попит на нафту на 260 тис. барелів на добу.
- Прискорений перехід на електромобілі та економніші транспортні засоби дозволить розвиненим економікам додатково скоротити попит на 100 тис. барелів на добу.
Як найкраще запроваджувати санкції та яким має бути перший крок?
Найкращий підхід — негайна всеохопна заборона Європою та країнами ОЕСР закупівель російської сирої нафти й нафтопродуктів. Це максимально порушить роботу російської нафтової галузі, скоротить нафтові доходи та допоможе завершити війну швидше.
До того ж адаптація вже триває: ринок частково очікує такого розвитку подій. Західні покупці відмовляються від російської нафти, а азійські купують її зі значною знижкою. Вивільнення нафтових резервів уже підтримує пропозицію, а уряди мають набір інструментів для скорочення попиту.
Якщо наші союзники поки не можуть погодити повну заборону, ми закликаємо до подальшого посилення санкцій, щоб ринок і далі швидко відмовлявся від російської нафти. Нещодавні європейські рішення заборонити російським суднам заходити до портів і запровадити заборону на вугілля, хоча й лише з літа, є позитивними. Однак вони безпосередньо не зачіпають нафтовий експорт — найважливіше джерело фінансування війни Путіна.
Ми пропонуємо чотири кроки до повного ембарго:
- У шостому пакеті санкцій негайно заборонити закупівлі нафтопродуктів із відносно невеликими обсягами експорту, зокрема авіаційного пального, СВГ і бензину.
- Протягом літа заборонити закупівлі нафтопродуктів із великими обсягами експорту, зокрема лігроїну, мазуту та дизельного пального.
- Із вересня заборонити морські постачання сирої нафти.
- До кінця року заборонити трубопровідні постачання, наслідуючи приклад США, Великої Британії, Польщі та країн Балтії.
Негайна заборона принаймні частини нафтопродуктів важлива, оскільки ланцюг переробки й транспортування нафти має мало вільних потужностей. Сховищ бракує навіть для продуктів із відносно невеликими експортними потоками, як-от бензин і СВГ.
Відсутність достатніх сховищ на нафтопереробних заводах і в портах означає, що експортні заборони суттєво порушують їхню роботу та спричиняють зупинки. Наприклад, «Коммерсант» повідомляв, що Лукойл перебуває на межі зупинки нафтопереробних заводів через вичерпання місткості сховищ мазуту. Аналогічні проблеми виникли зі СВГ після обвалу його експортних продажів.
Попри заклики багатьох держав ЄС до повного нафтового ембарго у відповідь на російські звірства в Бучі, Ірпені та Гостомелі, Європейська комісія не змогла погодити його в межах п’ятого пакета санкцій.
Країни, які публічно закликали до ембарго, наприклад Франція, та країни, які його підтримали, наприклад Італія, не повинні чекати рішення Єврокомісії. Їм варто наслідувати Польщу, яка зобов’язалася повністю відмовитися від російських енергоносіїв до кінця 2022 року.
Польща була третім найбільшим імпортером російської нафти в ЄС, а її залежність від російського нафтового імпорту становила 58%. Для порівняння: у двох інших найбільших імпортерів — Німеччини та Нідерландів — цей показник становив лише 30% і 24% відповідно. Дані про імпорт і залежність країн ОЕСР від російської нафти наведені в додатку. Для більшості країн витрати від заборони імпорту будуть значно меншими, ніж для Польщі. Водночас будь-яке додаткове скорочення російського нафтового експорту буде складним для російської галузі через обмежені потужності зберігання.
Чіткий графік переходу до повного ембарго — наприклад, негайна заборона нафтопродуктів із малими обсягами експорту, заборона дизельного пального, мазуту й лігроїну протягом літа, морської сирої нафти з вересня та трубопровідної нафти до кінця року — важливий, оскільки підтвердить очікування ринку й Росії щодо всеохопної заборони та прискорить адаптацію.
Залежність від російської нафти суттєво відрізняється між країнами ЄС. Наприклад, у Франції та Італії імпортна залежність[1] становить лише близько 13%, тоді як у Фінляндії та Литві перевищує 80%.
Крім того, частину російської нафти постачають до ЄС трубопроводами, а частину — морем. Країни без виходу до моря, зокрема Угорщина, Словаччина та Чехія, імпортують російську нафту південною гілкою нафтопроводу «Дружба» через Україну. Для них негайна заборона створить більші логістичні труднощі, що може бути аргументом на користь поетапного запровадження повного ембарго.
Перший етап може передбачати негайну заборону частини нафтопродуктів і добровільні зобов’язання окремих країн припинити закупівлі російської сирої нафти, яку перевозять морем. Другий — заборону нафтопродуктів із великими обсягами експорту протягом літа. Третій етап може розпочатися у вересні та охопити заборону всього морського імпорту російської сирої нафти й нафтопродуктів. Завершальним етапом має стати повне ембарго на російську нафту, включно з трубопровідним імпортом, із 1 січня 2023 року.
Два приклади успішних підходів:
- Польща — третій найбільший споживач російської нафти з імпортною залежністю близько 60%, яка також отримує нафту через «Дружбу», — уже зобов’язалася припинити всі закупівлі російських нафти й газу до кінця 2022 року.
- Хорватія скоротила залежність від російської нафти з 63% у 2010 році до 12% у 2019 році, а залежність від російського природного газу — приблизно з третини до нуля у 2011 році.
Нафта: російський експорт і європейський імпорт
Європейські країни ОЕСР загалом імпортують із Росії 4,5 млн барелів нафти на добу, з яких 3,6 млн становлять сира нафта й сировина для переробки, а 1,9 млн — нафтопродукти. Загалом на ЄС припадає близько 4 млн барелів російського нафтового експорту на добу.[2]
Країни ОЕСР в Азії та Америці в листопаді 2021 року імпортували відповідно 440 тис. і 625 тис. барелів на добу. Загалом на країни ОЕСР припадало 5,6 млн барелів на добу, або 70% російського нафтового експорту. Це означає, що повне ембарго з боку демократичних країн матиме значний вплив на російську економіку.[3]
Росія забезпечує понад чверть потреб Європи в сирій нафті. Німеччина є найбільшим імпортером: близько 35% її імпорту сирої нафти надходить із Росії.[4] [5] Найбільш залежною є Словаччина, яка отримує з Росії понад 90% своєї нафти.
Більшість нафтового імпорту до ЄС надходить морем, що полегшує диверсифікацію. Трубопроводами постачають до 8% європейської нафти, або 30% загального російського нафтового експорту до Європи.
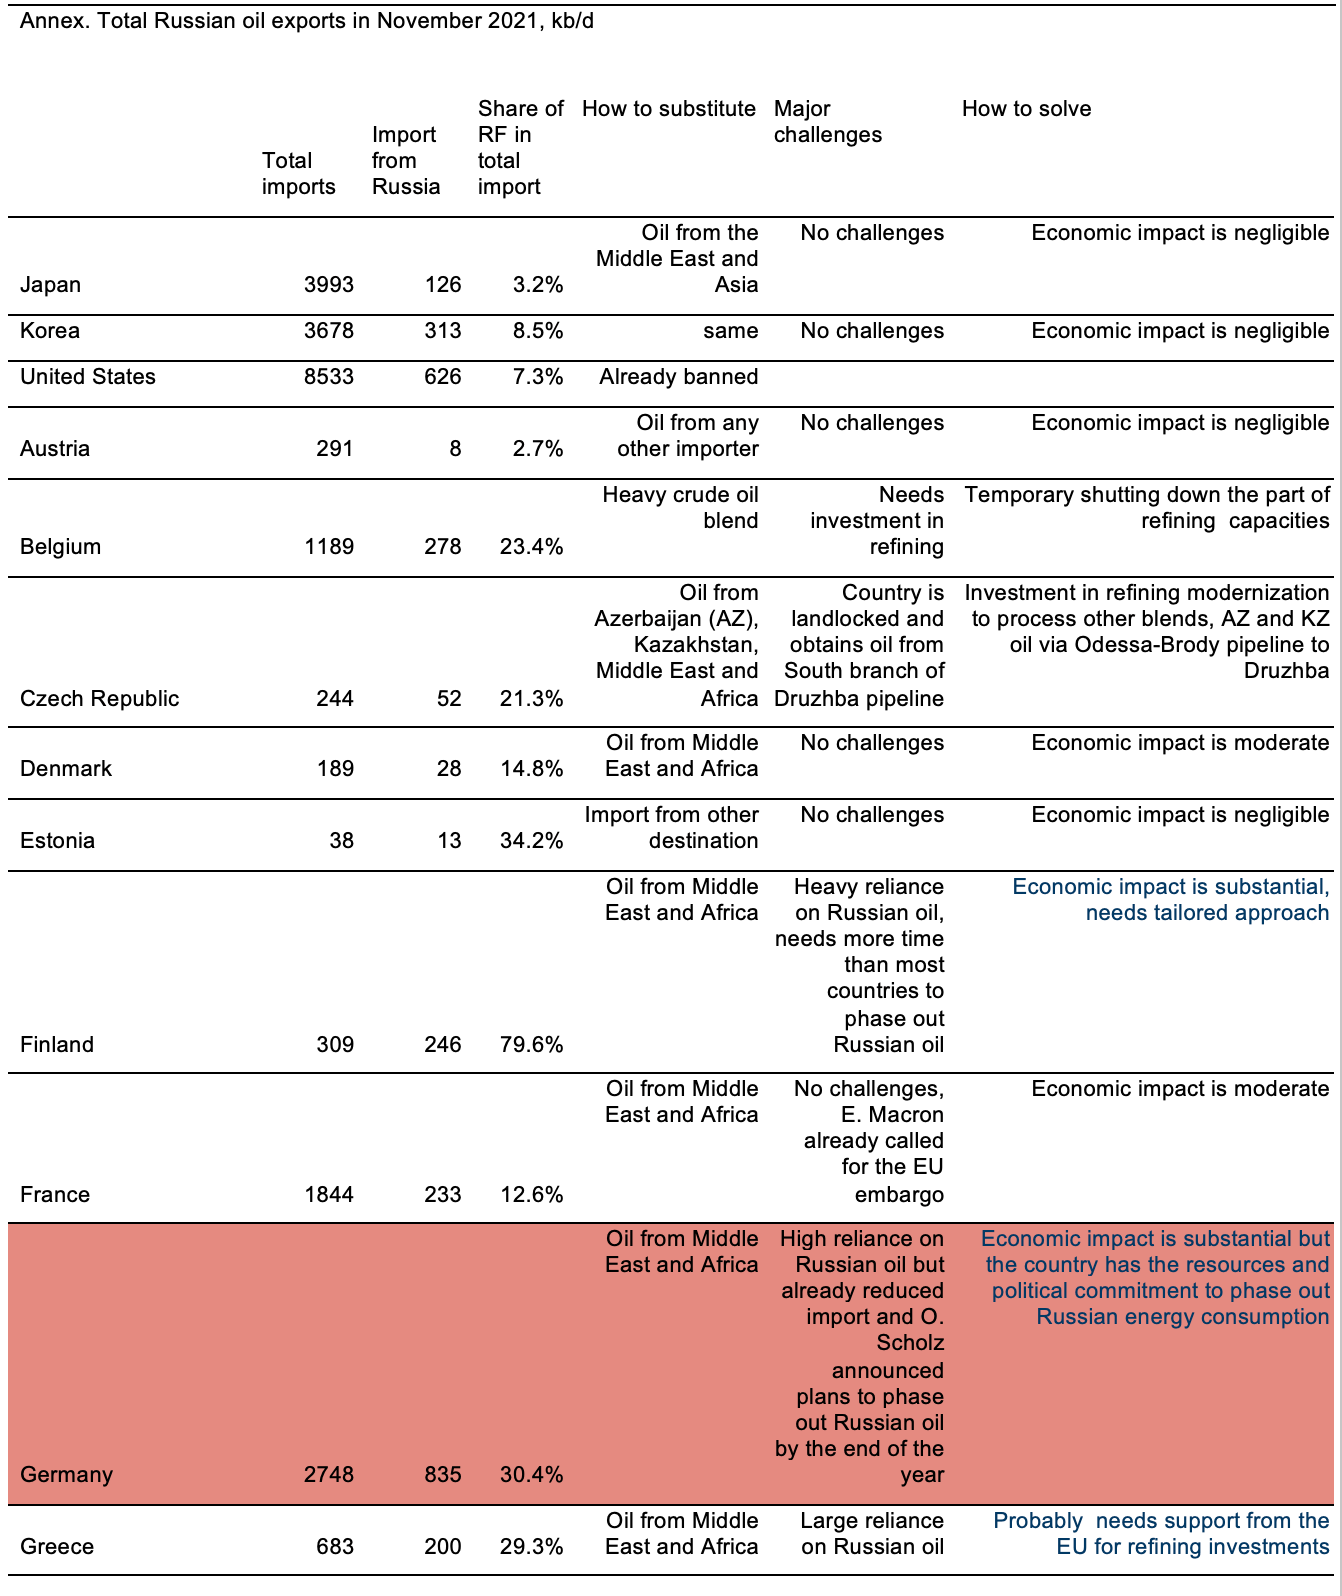
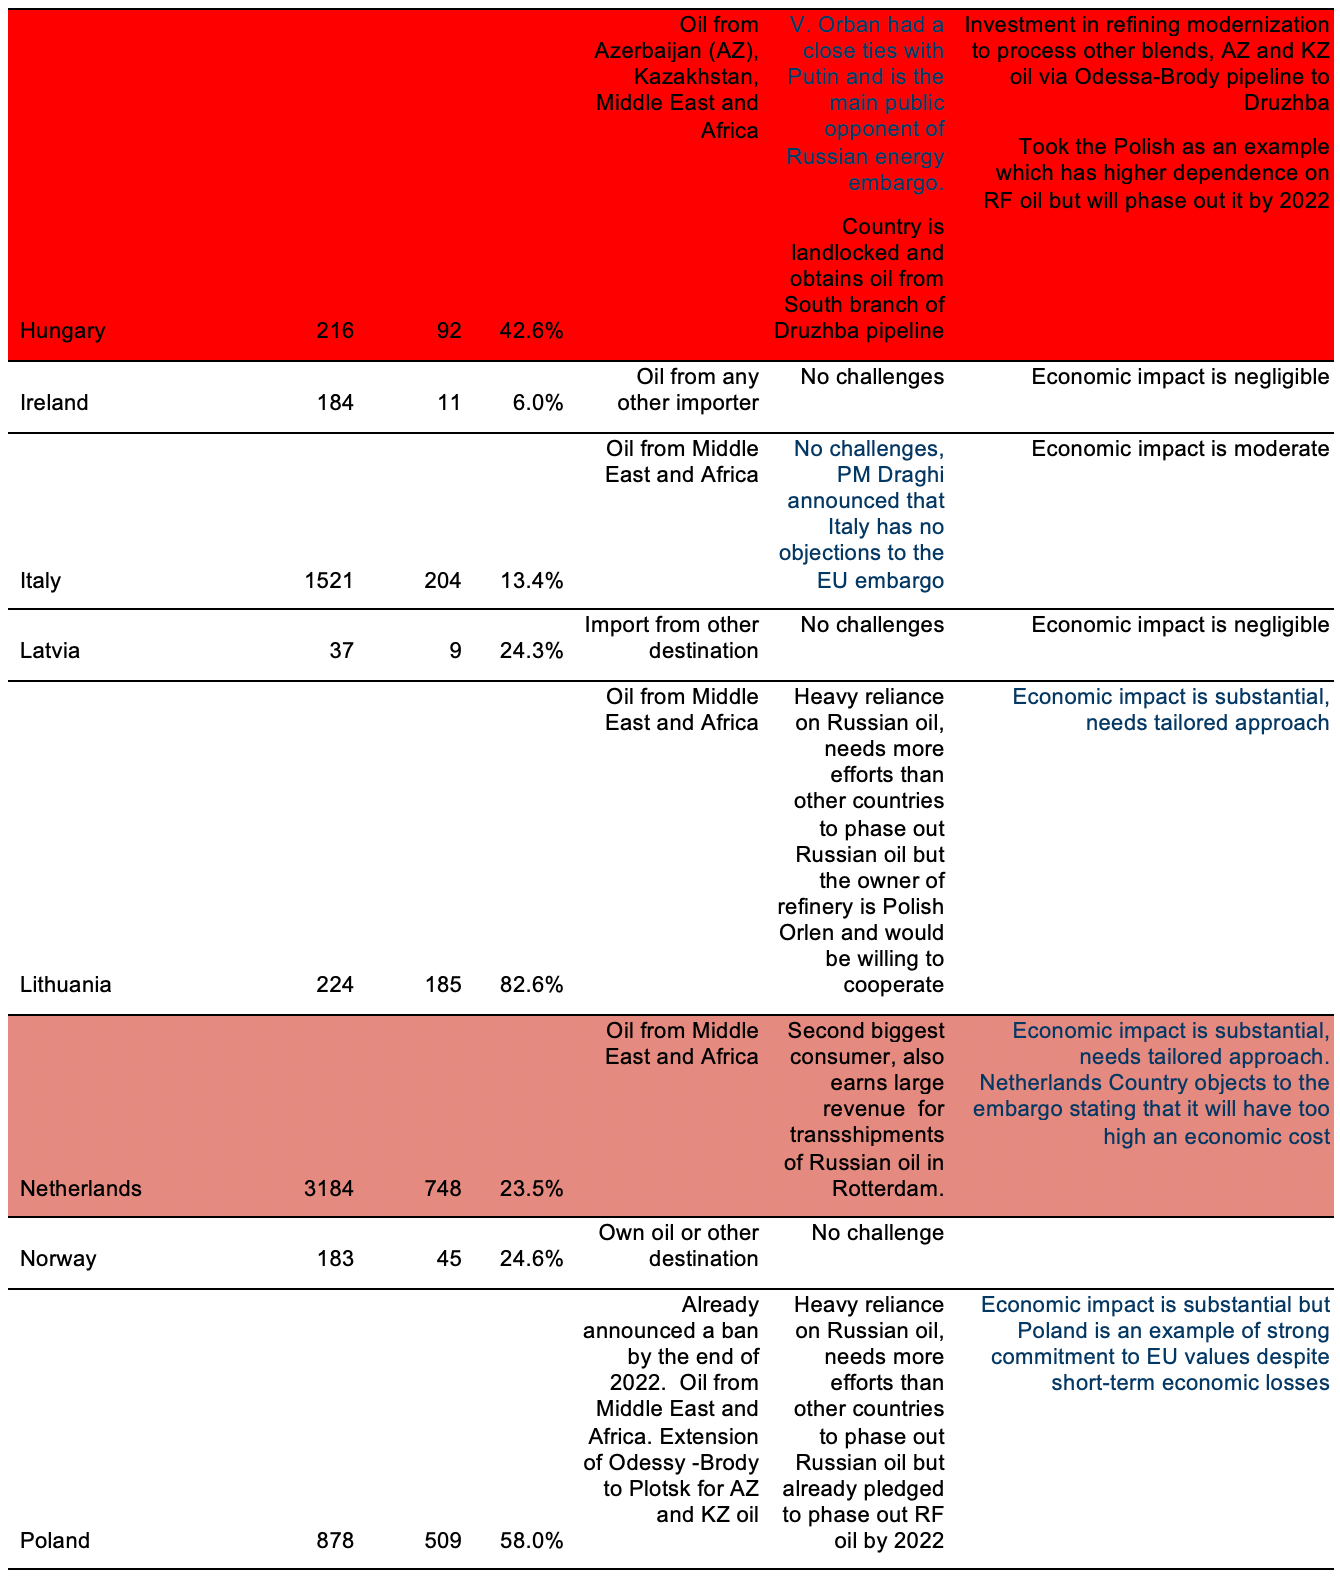
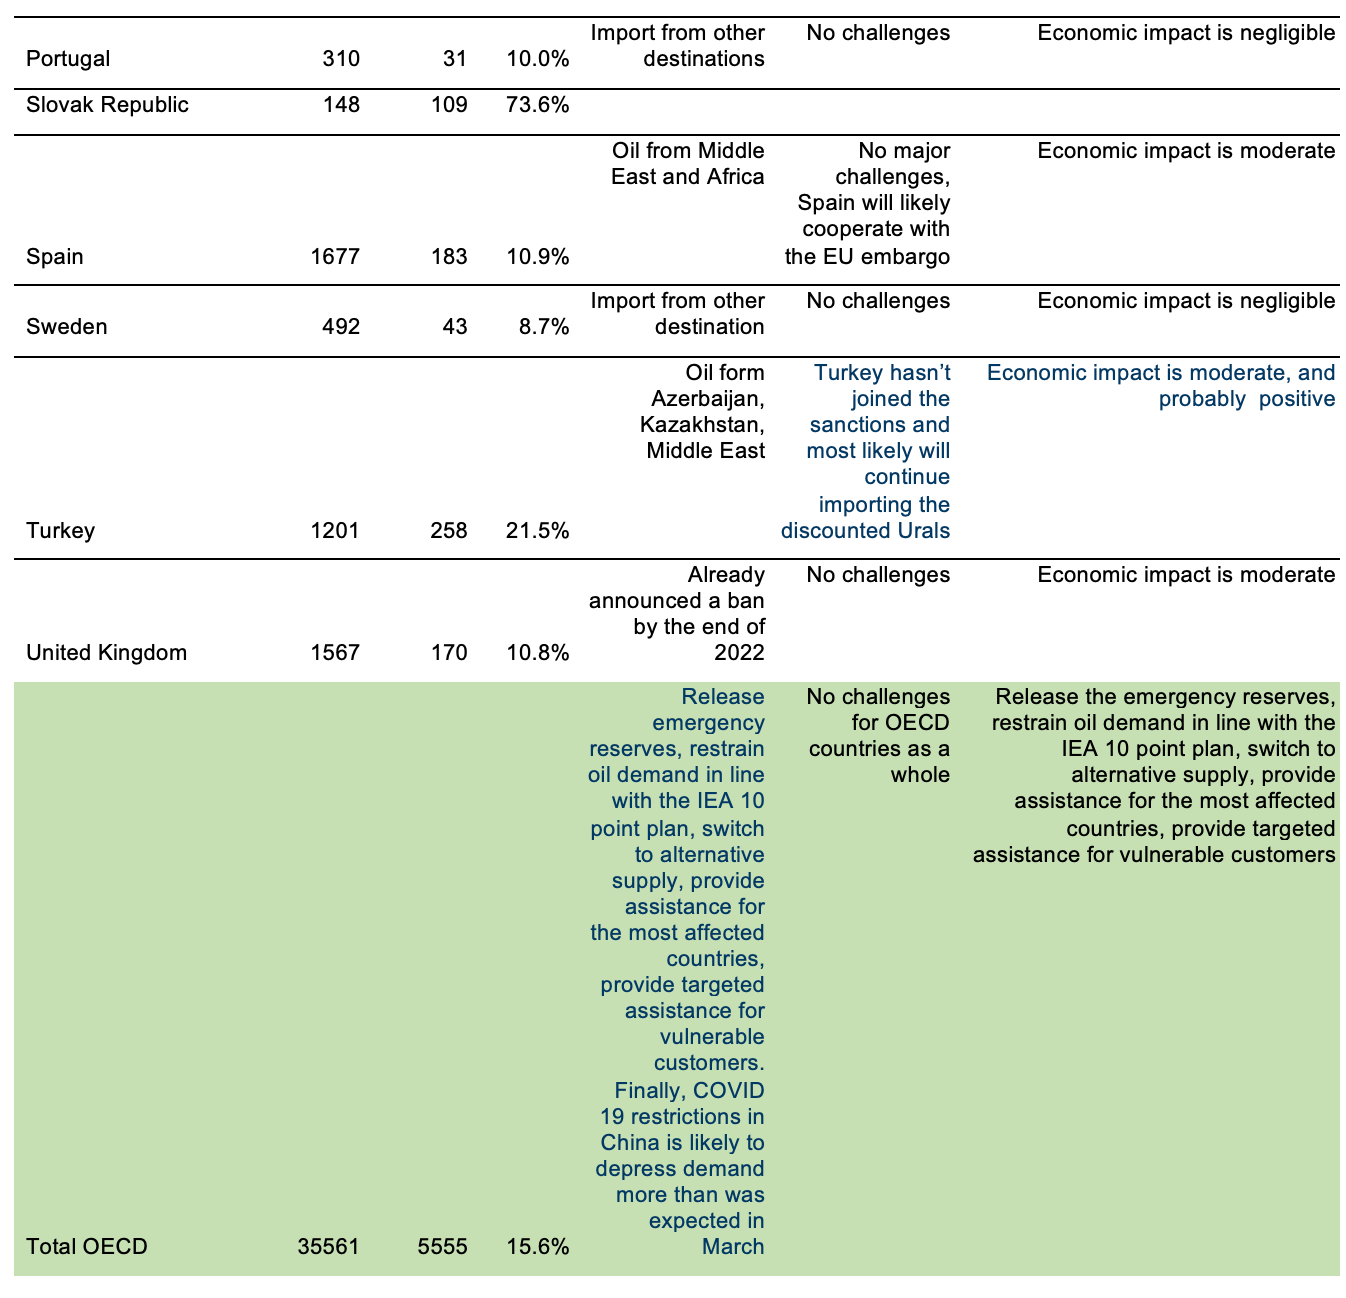
Джерело: дані МЕА та оцінки KSE Institute.
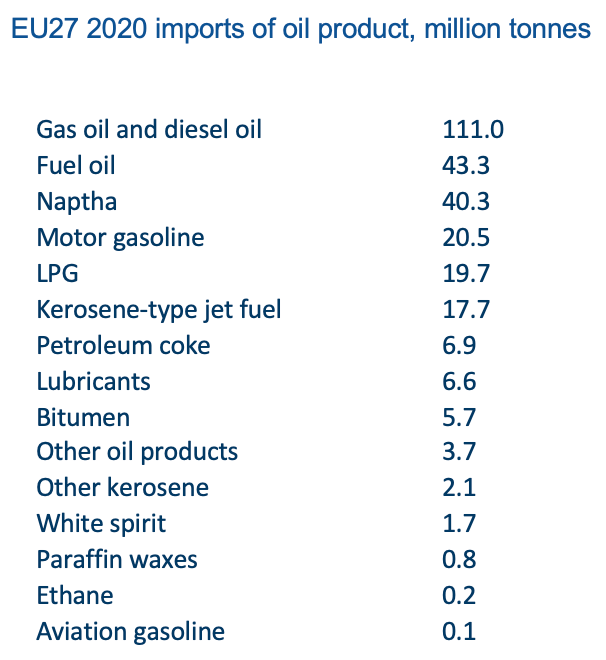
Джерело: Eurostat.
[1] Імпортна залежність від російської нафти визначається як відношення імпорту російської нафти до загального імпорту нафти.
[2] МЕА (2022), Russian supplies to global energy markets, МЕА, Париж. https://www.iea.org/reports/russian-supplies-to-global-energy-markets
[3] МЕА (2022), Russian supplies to global energy markets, МЕА, Париж. https://www.iea.org/reports/russian-supplies-to-global-energy-markets
[4] https://www.transportenvironment.org/discover/europes-dependence-on-russian-oil-puts-285m-a-day-in-putins-pocket/
[5] Із приблизно 0,5 млн барелів російської нафти, які Німеччина споживає щодня, близько 0,4 млн надходять нафтопроводом «Дружба». Основні нафтопереробні заводи, залежні від цього постачання: завод у Шведті — близько 0,2 млн барелів на добу, PCK, міноритарна частка Роснефті 37,5%, — та завод у Лойні — близько 0,2 млн барелів на добу, Total. Заміна російської нафти може потребувати зниження завантаження цих заводів, оскільки можливості морського постачання обмежені альтернативною логістикою. Передусім ідеться про збільшення використання нафтопроводу Росток — Шведт — Лойна та залізниці.
Інші новини


